
Leasing konsumencki samochodu dla osoby prywatnej
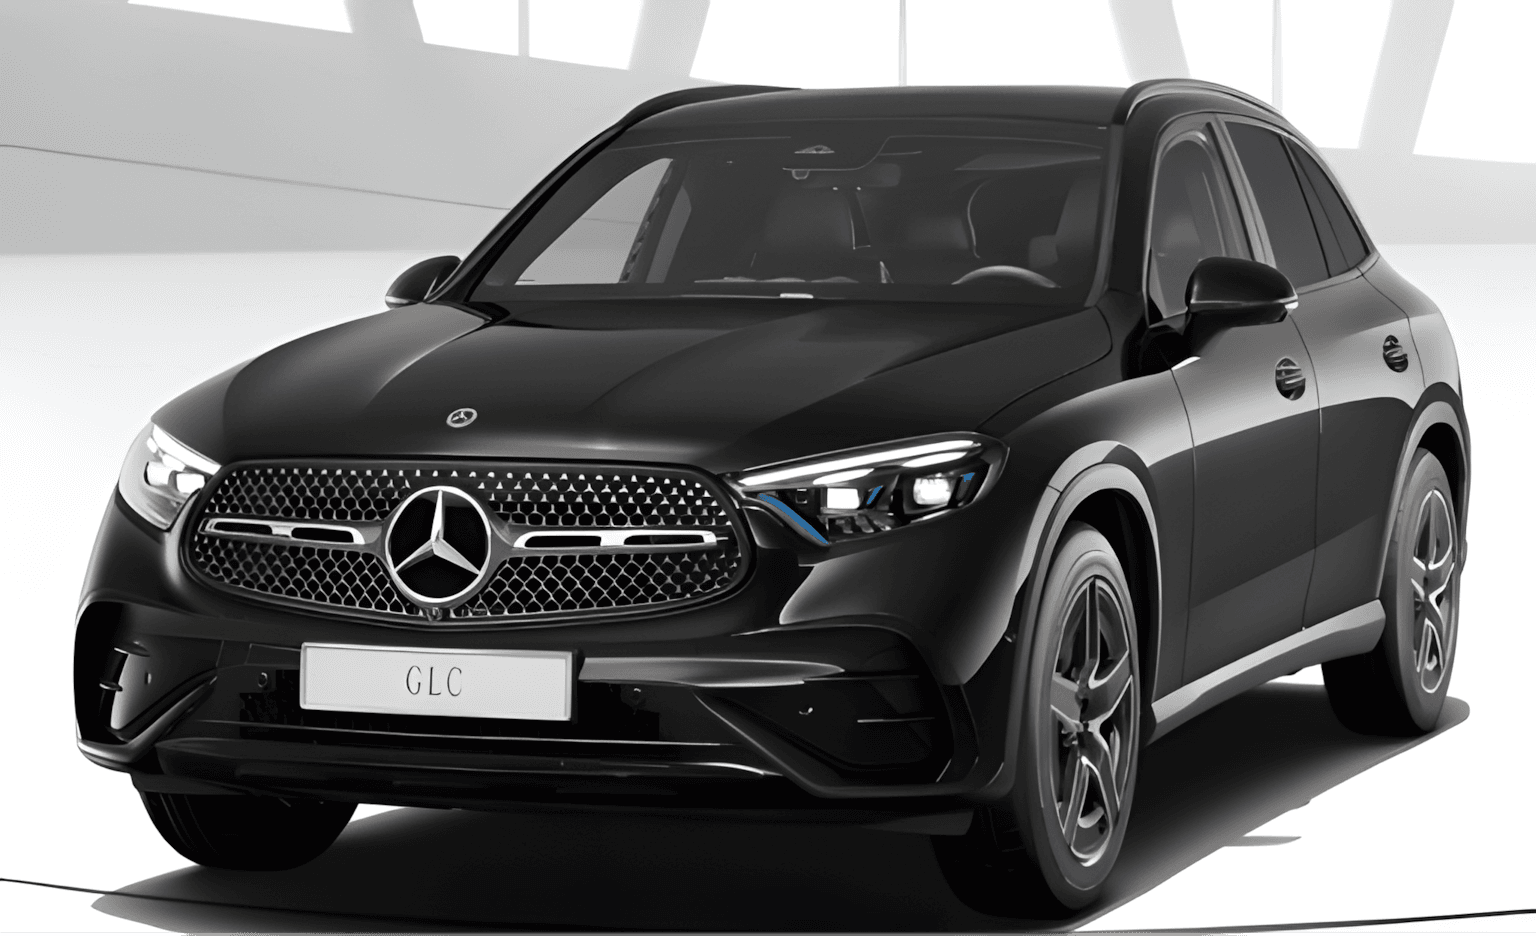
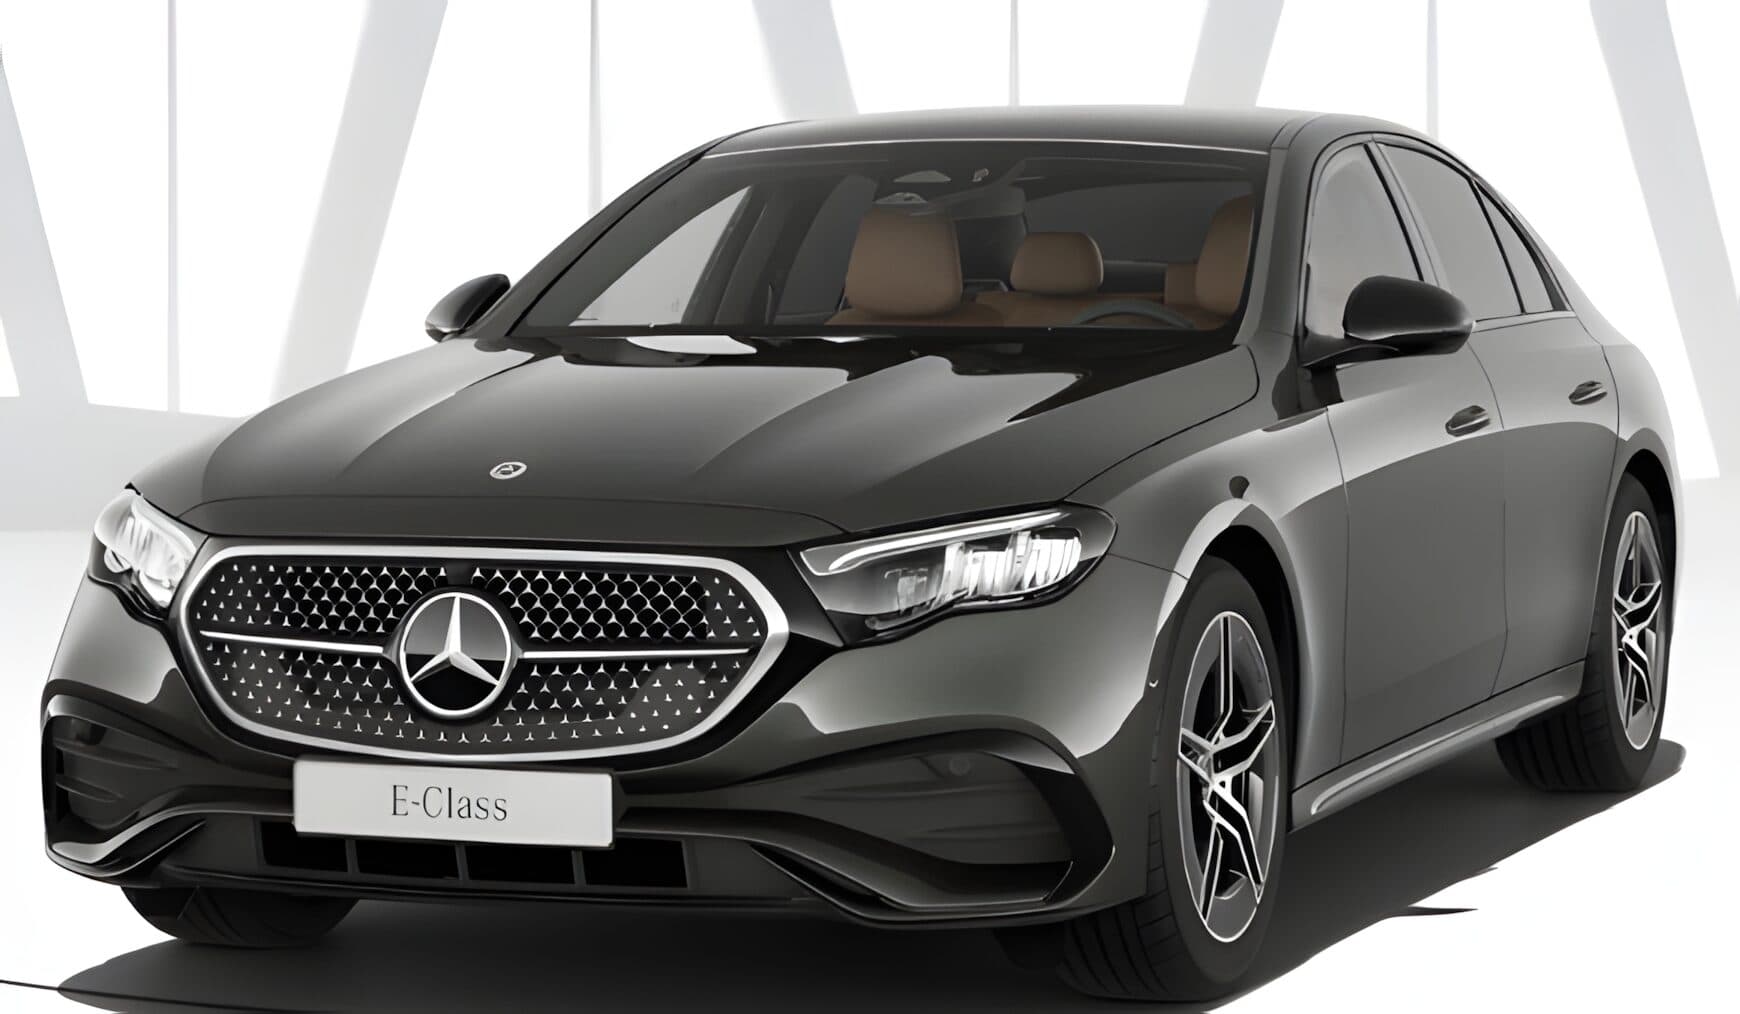
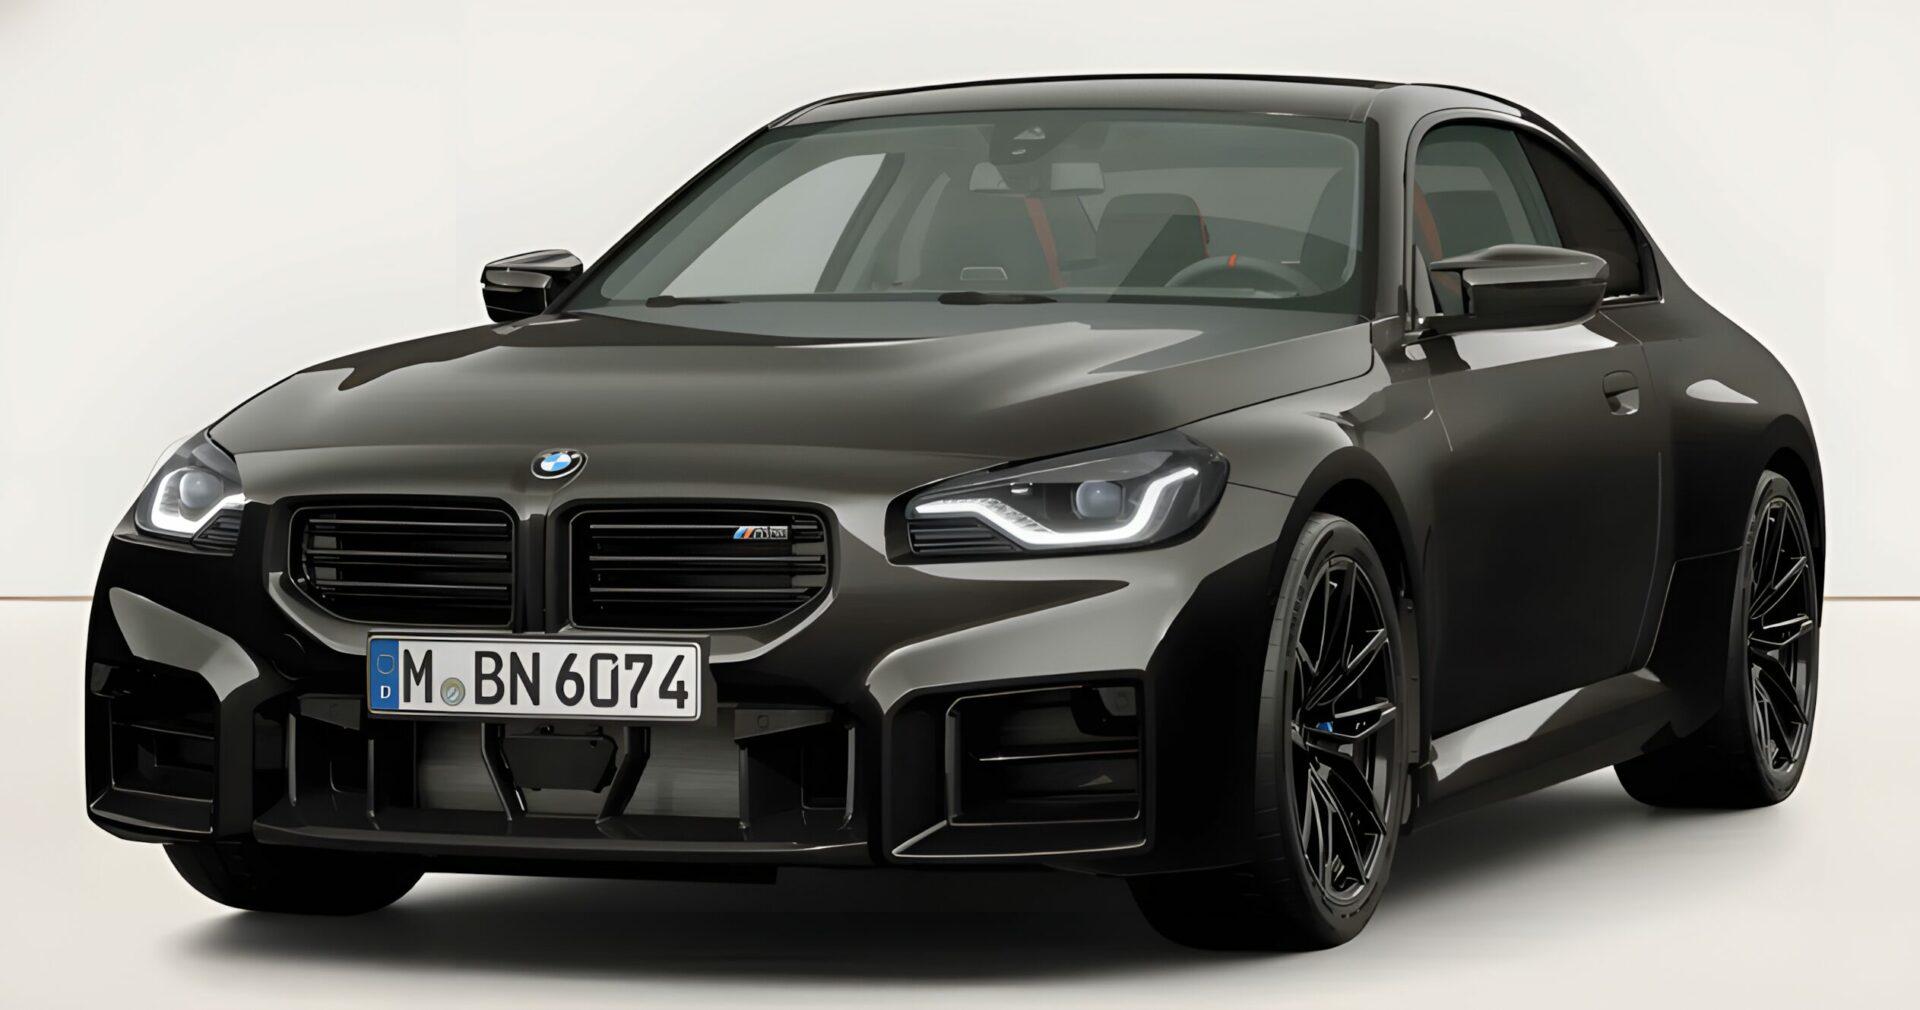
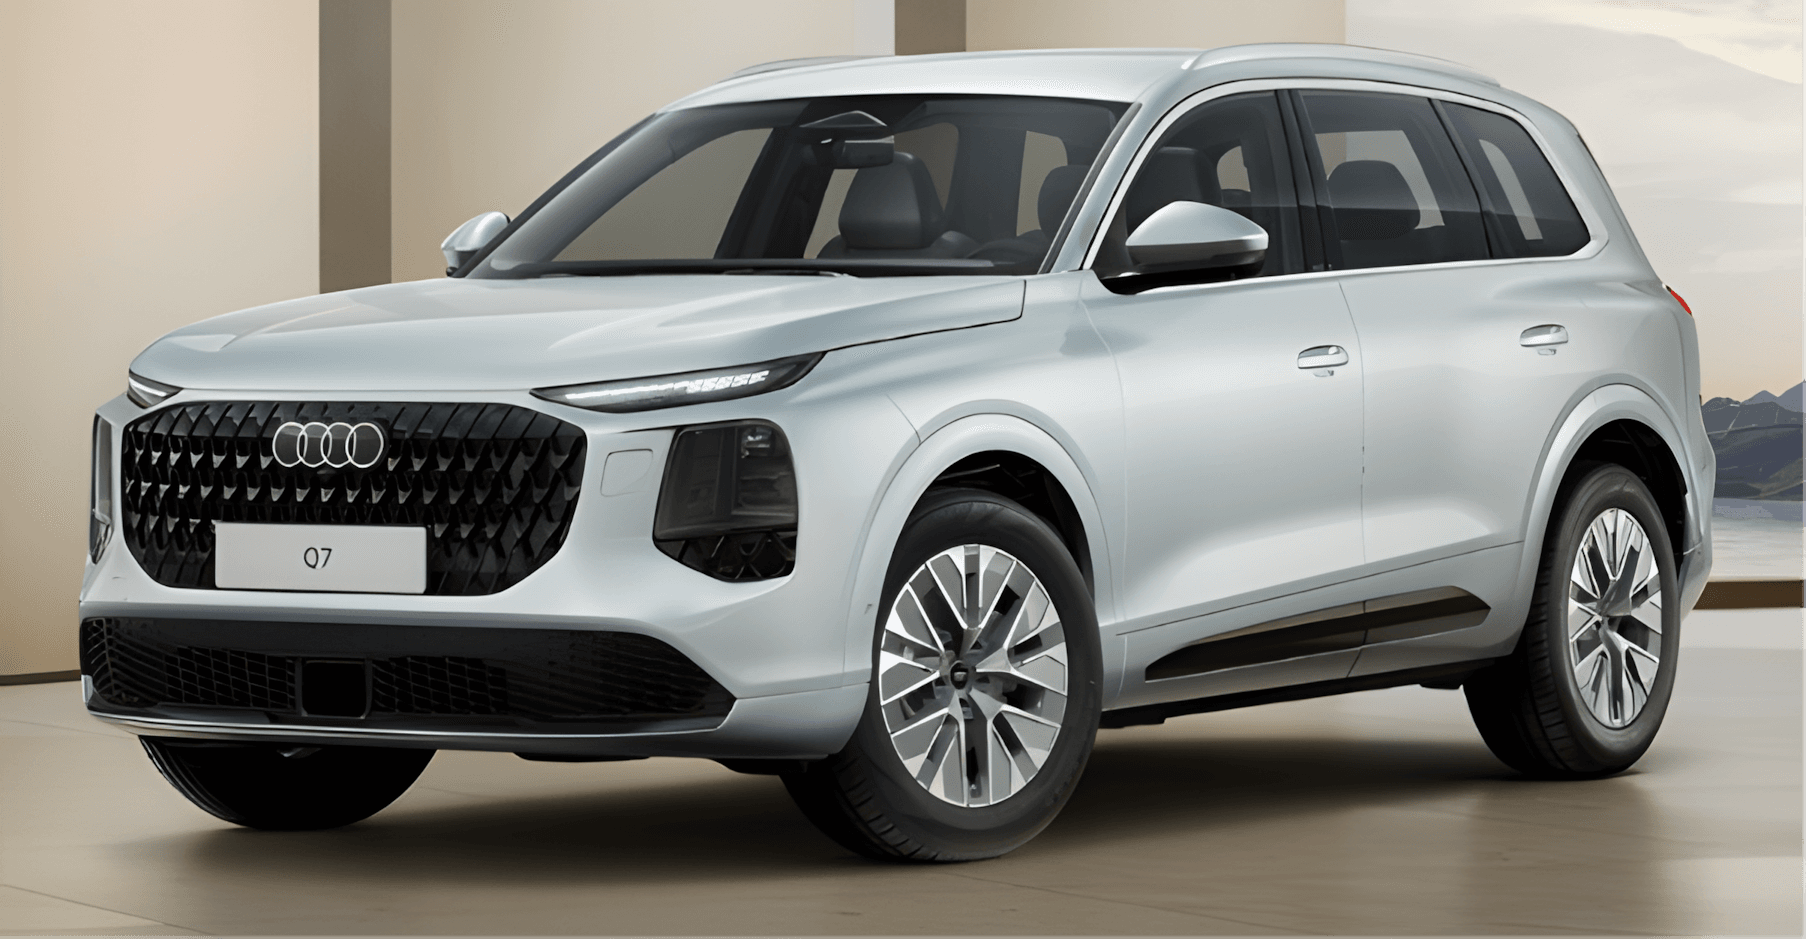
116 nowych aut w leasingu konsumenckim - rata od 1037 zł brutto/mc. Wpłata od 0%, wykup nieobowiązkowy, kalkulator rat brutto na każdej karcie auta.



















Czym jest leasing konsumencki
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Ty jesteś użytkownikiem auta, z własnymi tablicami i normalnym korzystaniem na co dzień.
To osobny produkt, a nie leasing firmowy w wersji dla prywatnych. Umowę zawierasz jako konsument, raty widzisz w kwotach brutto i nie rozliczasz niczego w podatkach. Nie potrzebujesz firmy ani księgowej.
Najważniejsza różnica wobec kredytu: na końcu umowy możesz auto wykupić za kwotę ustaloną przy podpisaniu umowy (1-60% wartości auta). Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jak to działa krok po kroku
- Wybierasz auto z naszej oferty i ustawiasz w kalkulatorze okres, wpłatę i wykup. Ratę brutto widzisz od razu.
- Wysyłasz zapytanie. W godzinach pracy oddzwaniamy praktycznie od ręki.
- Doradca przesyła listę dokumentów i porównuje oferty czołowych firm leasingowych. Wybieramy tę, która jest dla Ciebie najkorzystniejsza.
- Decyzja. Firma leasingowa ocenia zdolność. Decyzja bywa gotowa w 24 godziny.
- Umowa. Formalności załatwiasz w 100% zdalnie.
- Odbiór auta w salonie, zwykle po 5-15 dniach roboczych, zależnie od sezonu. Dowóz pod dom jest możliwy za dopłatą.
Dla kogo jest leasing konsumencki
Leasing konsumencki jest dla osób prywatnych. Może z niego skorzystać także osoba prowadząca jednoosobową działalność - umowę zawiera jako konsument, a przychody z działalności liczą się do oceny zdolności.
Zwykle trzeba mieć co najmniej 20 lat, a na koniec umowy nie więcej niż 80 - w innych przypadkach decyzję podejmuje firma leasingowa indywidualnie (np. z poręczeniem).
Leasing konsumencki sprawdzi się, jeśli chcesz jeździć nowym autem, rozłożyć jego zakup na raty, a potem wykupić je na własność. Kwotę wykupu ustalasz przy podpisaniu umowy. Możesz też wybrać wyższy wykup i niższą ratę miesięczną.
Warunki leasingu konsumenckiego w liczbach
| Najniższa rata w ofercie | 1037 zł brutto/mc (59 miesięcy, 0% wpłaty, 45% wykupu) |
|---|---|
| Wpłata własna | 0-45% wartości auta (osoby w wieku 20-25 lat zwykle min. 20%) |
| Wykup | 1-60% wartości auta, nieobowiązkowy |
| Wiek | Zwykle trzeba mieć co najmniej 20 lat, a na koniec umowy nie więcej niż 80 - w innych przypadkach decyzję podejmuje firma leasingowa indywidualnie (np. z poręczeniem). |
| Ubezpieczenie | Ubezpieczenie OC i AC jest obowiązkowe i płatne poza ratą leasingu konsumenckiego. |
| Stopa procentowa | Zmienna (WIBOR albo stopa NBP) - po zmianie otrzymujesz nowy harmonogram |
| Dokumenty | Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. |
| Zdolność | Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów. |
| Auta | Nowe samochody z naszej oferty - dziś 116 |
Leasing konsumencki bez wkładu własnego
Wpłata własna zależy od firmy leasingowej i oceny klienta - od 0%. Osoby w wieku 20-25 lat zwykle wpłacają co najmniej 20%. Raty „od” na tej stronie liczymy przy 0% wpłaty. Wyższa wpłata (do 45% wartości auta) albo wyższy wykup obniżają ratę - oba suwaki masz w kalkulatorze na karcie auta. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.
Od czego zależy rata
- cena auta - im droższe auto, tym wyższa rata;
- okres umowy - dłuższy okres to więcej rat, każda niższa;
- wpłata własna - każda złotówka wpłacona na starcie obniża raty;
- wykup - im wyższy wykup ustawisz, tym mniejszą część auta spłacasz w ratach;
- stopa procentowa - jest zmienna, więc rata może się zmienić w trakcie umowy.
Przykład wyliczenia z ceną, wykupem i ratą znajdziesz na stronie każdego modelu.
Jak działa wykup
Wykup ustawiasz przy podpisaniu umowy w zakresie 1-60% wartości auta. Kwota jest stała i znasz ją od pierwszego dnia. Po ostatniej racie płacisz ją i auto jest przerejestrowywane na Ciebie.
- Niższy wykup: wyższa rata miesięczna, mniejsza kwota do zapłaty na koniec.
- Wyższy wykup: niższa rata miesięczna, większa kwota do zapłaty na koniec.
W kalkulatorze na karcie każdego auta widzisz od razu, jak wykup zmienia ratę i ile wynosi kwota wykupu w złotych brutto. Wykup nie jest obowiązkowy, ale w leasingu konsumenckim to naturalne zakończenie umowy: auto jest Twoje.
Zmienna stopa procentowa i ubezpieczenie
Rata brutto ma charakter przykładowy. Leasing konsumencki jest oparty na zmiennej stopie procentowej (WIBOR albo stopa NBP), więc rata może się zmienić, gdy zmieni się ta stopa - przy każdej zmianie otrzymujesz nowy harmonogram. Ostateczne warunki określa firma leasingowa po ocenie zdolności. Ubezpieczenie OC i AC jest obowiązkowe i płatne poza ratą.
Ubezpieczenie OC i AC jest obowiązkowe i płatne poza ratą leasingu konsumenckiego. Nie doliczamy go do raty, więc kwota na stronie to sama rata.
Gwarancja a długość umowy
Umowa leasingu konsumenckiego trwa zwykle kilka lat, nawet 59 miesięcy. Jeśli planujesz wykup, sprawdź, ile z tego czasu obejmuje gwarancja producenta, bo po wykupie koszty napraw są po Twojej stronie.
| Marka | Gwarancja producenta |
|---|---|
| Audi | 4 lata, maks. 120 000 km - standard dla każdego nowego Audi. |
| BAIC | 5 lat lub 100 000 km (co nastąpi pierwsze), lakier 5 lat, perforacja 10 lat. Warunkiem gwarancji jest obsługa w ASO BAIC. |
| BMW | Gwarancja na nowe auto 2 lata, na lakier 3 lata, na perforację nadwozia 12 lat. Bateria wysokonapięciowa w autach elektrycznych: 8 lat lub 160 000 km (z gwarancją zachowania pojemności), w hybrydach plug-in 8 lat lub 160 000 km dla napędu 5. generacji oraz 6 lat lub 100 000 km dla generacji 3.0 i 4.0. |
| BYD | Gwarancja podstawowa 6 lat lub 150 000 km. Bateria (BEV i DM-i): 8 lat lub 250 000 km. |
| Citroen | 2 lata gwarancji, a potem program Citroen We Care do łącznie 8 lat lub 160 000 km. Ochrona odnawia się po każdym planowym przeglądzie w ASO Citroen i obowiązuje do następnego przeglądu. Program obejmuje wszystkie napędy. |
| Cupra | 5 lat lub 150 000 km, przez pierwsze 2 lata bez limitu kilometrów; lakier 3 lata, perforacja 12 lat. |
| Dacia | 3 lata lub 100 000 km (co nastąpi pierwsze), także dla wersji z LPG. Dacia ZEN: bezpłatne przedłużenie ochrony łącznie do 7 lat lub 150 000 km - każdy przegląd w ASO Dacii aktywuje ją na 12 miesięcy lub 30 000 km (przy aktywacji auto nie może być starsze niż 6 lat ani mieć więcej niż 120 000 km). Bateria trakcyjna w hybrydzie: 8 lat lub 160 000 km. |
| DS | 2 lata gwarancji, a potem program DS Serenity Premium do łącznie 8 lat lub 160 000 km. Ochrona włącza się przy serwisie w ASO DS zgodnie z harmonogramem i obowiązuje do następnego przeglądu. Program obejmuje też auta elektryczne, a akumulator trakcyjny jest objęty ochroną do 8 lat lub 160 000 km. |
| Ford | 2-letnia gwarancja podstawowa na nowy samochód; dalsza ochrona w ramach płatnego programu Ford Protect. W części wersji z rocznika modelowego 2027 cennik obejmuje pakiet „4 lata ochrony” (2 lata gwarancji, Ford Protect na 3. i 4. rok do 80 000 km i umowa serwisowa). |
| Hyundai | 5 lat bez limitu kilometrów, lakier 5 lat, perforacja nadwozia 12 lat. Bateria wysokiego napięcia w autach elektrycznych, hybrydach i plug-inach: 8 lat lub 160 000 km. Wyjątek: Hyundai Staria ma gwarancję 3 lata bez limitu kilometrów (bateria hybrydy 8 lat lub 160 000 km). |
| Jeep | 2 lata gwarancji umownej, a potem program Jeep Care do łącznie 8 lat lub 160 000 km. Ochrona włącza się przy przeglądzie w ASO zgodnie z instrukcją i obowiązuje do następnego przeglądu. Bateria trakcyjna ma osobną gwarancję 8 lat lub 160 000 km. |
| Kia | 7 lat lub 150 000 km, przez pierwsze 3 lata bez limitu kilometrów; lakier 5 lat lub 150 000 km. Bateria trakcyjna w autach elektrycznych i plug-in: 7 lat lub 150 000 km, z naprawą przy spadku pojemności poniżej 70%. Warunek: regularna obsługa zgodnie z książką gwarancyjną. |
| Mazda | 6 lat lub 150 000 km (co nastąpi pierwsze). |
| Mercedes-Benz | 1 rok gwarancji + 1 rok bezpłatnych napraw (razem 2 lata), bez limitu kilometrów. Bateria w autach elektrycznych: do 10 lat lub 250 000 km (warunki mogą zależeć od modelu). |
| Nissan | Auta osobowe: 3 lata lub 100 000 km. Elementy napędu zelektryfikowanego (EV, hybryda, e-POWER): 5 lat lub 100 000 km. Akumulator w autach elektrycznych: 8 lat lub 160 000 km. |
| Opel | 2 lata gwarancji, a potem Gwarancja Specjalna Opla do łącznie 8 lat lub 160 000 km. Ochrona włącza się przy planowych przeglądach w ASO Opla uczestniczącym w programie i obowiązuje do następnego przeglądu. |
| Peugeot | 2 lata gwarancji umownej, a potem program PEUGEOT CARE do łącznie 8 lat lub 160 000 km (co nastąpi pierwsze). Ochrona włącza się bezpłatnie po każdym planowym przeglądzie w ASO Peugeot, obowiązuje do następnego przeglądu i przechodzi na kolejnego właściciela. Bateria trakcyjna w autach elektrycznych ma osobną gwarancję 8 lat lub 160 000 km. |
| Renault | Gwarancja na pojazd 2 lub 3 lata zależnie od modelu; lakier 3 lata, perforacja 12 lat. Renault Gwarancja Odnawialna: bezpłatne przedłużenie ochrony do 7 lat lub 150 000 km - każdy przegląd w ASO Renault aktywuje ją na 12 miesięcy lub 30 000 km (przy aktywacji auto musi mieć mniej niż 6 lat i 120 000 km). Bateria trakcyjna w pełnej hybrydzie E-Tech, plug-in i autach elektrycznych: 8 lat lub 160 000 km. |
| Seat | 5 lat lub 150 000 km, przez pierwsze 2 lata bez limitu kilometrów (warunek: udokumentowane przeglądy według wytycznych SEAT); lakier 3 lata, perforacja 12 lat. Bateria w autach elektrycznych i plug-in: 8 lat lub 160 000 km. |
| Skoda | Auta spalinowe: 3 lata, przez pierwsze 2 lata bez limitu kilometrów, potem do 60 000 km. Bateria w autach elektrycznych i plug-in: 8 lat lub 160 000 km. |
| Suzuki | 3 lata lub 100 000 km; perforacja nadwozia 12 lat (wybrane modele). Suzuki GWARANCJA+: ochrona przedłużana do 10 lat lub 160 000 km - każdy przegląd w ASO Suzuki z pakietem Care10 daje kolejne 12 miesięcy lub 15 000 albo 20 000 km, zależnie od modelu. |
| Tesla | 4 lata lub 80 000 km. Bateria i napęd: Model Y RWD 8 lat lub 160 000 km, wersje Long Range i Performance 8 lat lub 192 000 km, z gwarancją zachowania min. 70% pojemności. |
| Toyota | 3 lata lub 100 000 km, pierwszy rok bez limitu kilometrów. Toyota Relax: gwarancja przedłużana do 10 lat lub 185 000 km - każdy przegląd Relax w ASO Toyoty daje kolejny rok ochrony. Akumulator hybrydowy: 5 lat lub 100 000 km, a w programie Battery Care do 10 lat lub 1 000 000 km, pod warunkiem corocznego testu akumulatora w ASO. |
| Volkswagen | Gwarancja na samochód 2 lata, lakier 3 lata, perforacja nadwozia 12 lat. Bateria w autach elektrycznych i plug-in: 8 lat lub 160 000 km. |
| Volvo | 2 lata bez limitu kilometrów. Bateria w autach elektrycznych i plug-in: 8 lat lub 160 000 km (w elektrykach próg 70% pojemności); miękkie hybrydy nie mają osobnej gwarancji baterii. |
Warunki gwarancji ustalają producenci i mogą się różnić między modelami i napędami. Szczegóły dla wybranego auta potwierdza doradca.
Leasing konsumencki, kredyt czy wynajem długoterminowy?
Leasing konsumencki, kredyt i wynajem to trzy sposoby na nowe auto dla osoby prywatnej. Raty „od” to najniższe raty w naszej ofercie w danym produkcie, w kwotach brutto.
| Leasing konsumencki | Kredyt | Wynajem długoterminowy | |
|---|---|---|---|
| Najniższa rata w ofercie (brutto) | 1037 zł/mc | 1288 zł/mc | 921 zł/mc |
| Właściciel w trakcie umowy | firma leasingowa | Ty (bank zabezpiecza się na aucie) | firma finansująca |
| Na koniec umowy | Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy. | Po spłacie auto jest Twoje, bez wykupu. | Po zakończeniu umowy zwracasz auto. |
| Co w racie | korzystanie z auta i spłata jego części; ubezpieczenie poza ratą | spłata całej wartości auta z odsetkami; ubezpieczenie poza ratą | korzystanie z auta z usługami (serwis, assistance, GAP); ubezpieczenie obowiązkowe, doliczane do raty |
- Leasing konsumencki - gdy chcesz niższej raty i wykupu auta na koniec umowy za kwotę znaną od początku.
- Kredyt - gdy chcesz być właścicielem od pierwszego dnia i spłacić całą wartość auta. Rata jest zwykle wyższa, bo nie ma wykupu. Sprawdź kredyt samochodowy.
- Wynajem długoterminowy - gdy chcesz mieć serwis w racie i oddać auto na koniec. Na koniec umowy auto wraca do firmy finansującej.
Kiedy leasing konsumencki nie będzie dla Ciebie
Jeśli chcesz sprzedać auto w trakcie umowy albo mocno je przerobić, nie będzie to wygodne, bo właścicielem jest firma leasingowa. Jeśli chcesz mieć serwis i opony w cenie, lepiej sprawdzi się wynajem. A jeśli zależy Ci na pewności, że rata nie zmieni się przez całą umowę, pamiętaj o zmiennej stopie.
Koniec umowy
Po ostatniej racie możesz wykupić auto za kwotę z umowy. Po wykupie auto jest przerejestrowywane z firmy leasingowej na Ciebie i od tej chwili jest Twoją własnością.
Umowę możesz zakończyć wcześniej po 24 miesiącach spłaty. Spłacasz wtedy pozostały kapitał, a opłata zależy od firmy leasingowej: od 0 zł do zwykle 1% tej kwoty. Dokładne warunki dla Twojej umowy poda doradca.
Leasing konsumencki w Floteo
Floteo działa od 2017 roku i sprzedało klientom ponad 5000 aut. Nie jesteśmy firmą leasingową. Porównujemy oferty czołowych firm leasingowych i wybieramy najkorzystniejszą dla Ciebie. W leasingu konsumenckim finansujemy nowe auta z naszej oferty, każde z ratą policzoną na stronie.
Leasing konsumencki - najczęstsze pytania
Czym jest leasing konsumencki?
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Kto może wziąć samochód w leasing konsumencki?
Leasing konsumencki jest dla osób prywatnych. Może z niego skorzystać także osoba prowadząca jednoosobową działalność - umowę zawiera jako konsument, a przychody z działalności liczą się do oceny zdolności. Zwykle trzeba mieć co najmniej 20 lat, a na koniec umowy nie więcej niż 80 - w innych przypadkach decyzję podejmuje firma leasingowa indywidualnie (np. z poręczeniem).
Czy leasing konsumencki jest możliwy bez wkładu własnego?
Wpłata własna zależy od firmy leasingowej i oceny klienta - od 0%. Osoby w wieku 20-25 lat zwykle wpłacają co najmniej 20%. W kalkulatorze ustawiasz wpłatę od 0% do 45% wartości auta.
Leasing konsumencki czy kredyt - co wybrać?
W leasingu konsumenckim auto należy do firmy leasingowej, a na koniec umowy możesz je wykupić (wykup 1-60% wartości) albo oddać. W kredycie auto jest Twoje od początku i spłacasz całą jego wartość. W naszej ofercie rata leasingu konsumenckiego zaczyna się od 1037 zł brutto/mc (45% wykupu), a kredytu od 1288 zł brutto/mc. Niższa rata leasingu wynika z wykupu na końcu umowy.
Czy wykup w leasingu konsumenckim jest obowiązkowy?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy. Wartość wykupu ustawiasz w zakresie 1-60% wartości auta - wyższy wykup obniża ratę.
Jakie dokumenty są potrzebne do leasingu konsumenckiego?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.
Czy sprawdzacie BIK?
Tak. BIK jest weryfikowany i wpływa na ostateczną decyzję o finansowaniu.
Czy ubezpieczenie jest płatne poza ratą leasingu konsumenckiego?
Tak. Ubezpieczenie OC i AC jest obowiązkowe i płatne poza ratą leasingu konsumenckiego.
Czym leasing konsumencki różni się od leasingu dla firm?
Leasing jest produktem dla firm. Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. Rata leasingu konsumenckiego jest liczona tak samo, ale podawana w kwocie brutto, a umowę zawiera osoba prywatna.
Czy mogę zakończyć leasing konsumencki wcześniej?
Umowę możesz zakończyć wcześniej po 24 miesiącach spłaty. Spłacasz wtedy pozostały kapitał, a opłata zależy od firmy leasingowej: od 0 zł do zwykle 1% tej kwoty.
Co się dzieje z autem po wykupie?
Po wykupie auto jest przerejestrowywane z firmy leasingowej na Ciebie i od tej chwili jest Twoją własnością.
Marki dostępne w leasingu konsumenckim
Wybierz markę, aby zobaczyć wszystkie dostępne modele i wersje.
Indywidualna oferta leasingu konsumenckiego
Napisz albo zadzwoń - porównamy oferty firm leasingowych na wybrany model i przygotujemy kalkulację.
Otrzymaj indywidualną ofertę →