
Najlepsze ceny na rynku
Negocjujemy z dealerami w Twoim imieniu. Często wynajem długoterminowy wychodzi taniej niż gdy idziesz sam. Główni leasingodawcy walczą o Twój wniosek - bierzemy najlepszą ofertę.
Wybierasz auto - my dobieramy najtańszą formę finansowania.
Dla firm i osób prywatnych, bez wpłaty własnej.
Te modele wybierają nasi klienci najchętniej. Dlaczego? Sprawdź sam - kalkulator pokaże Ci szczegóły.
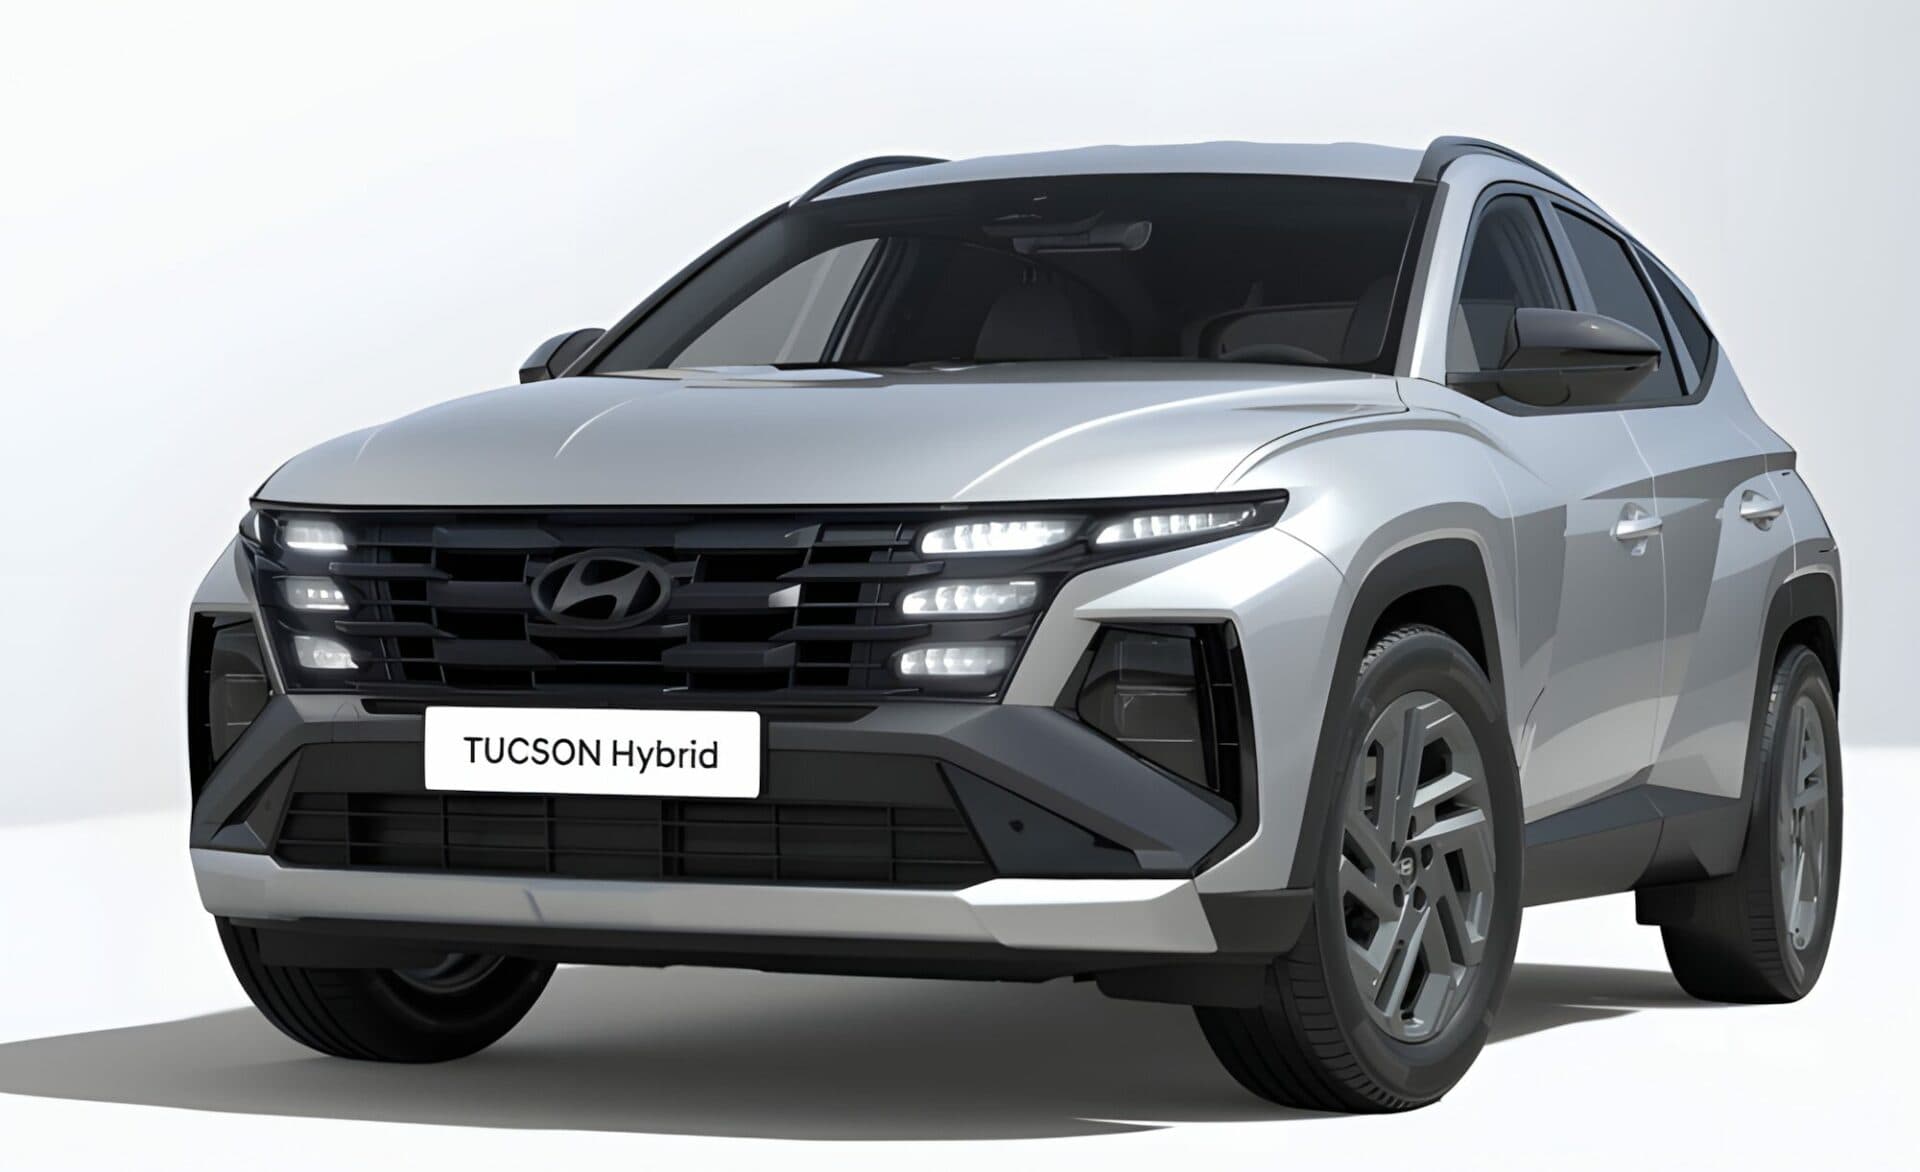
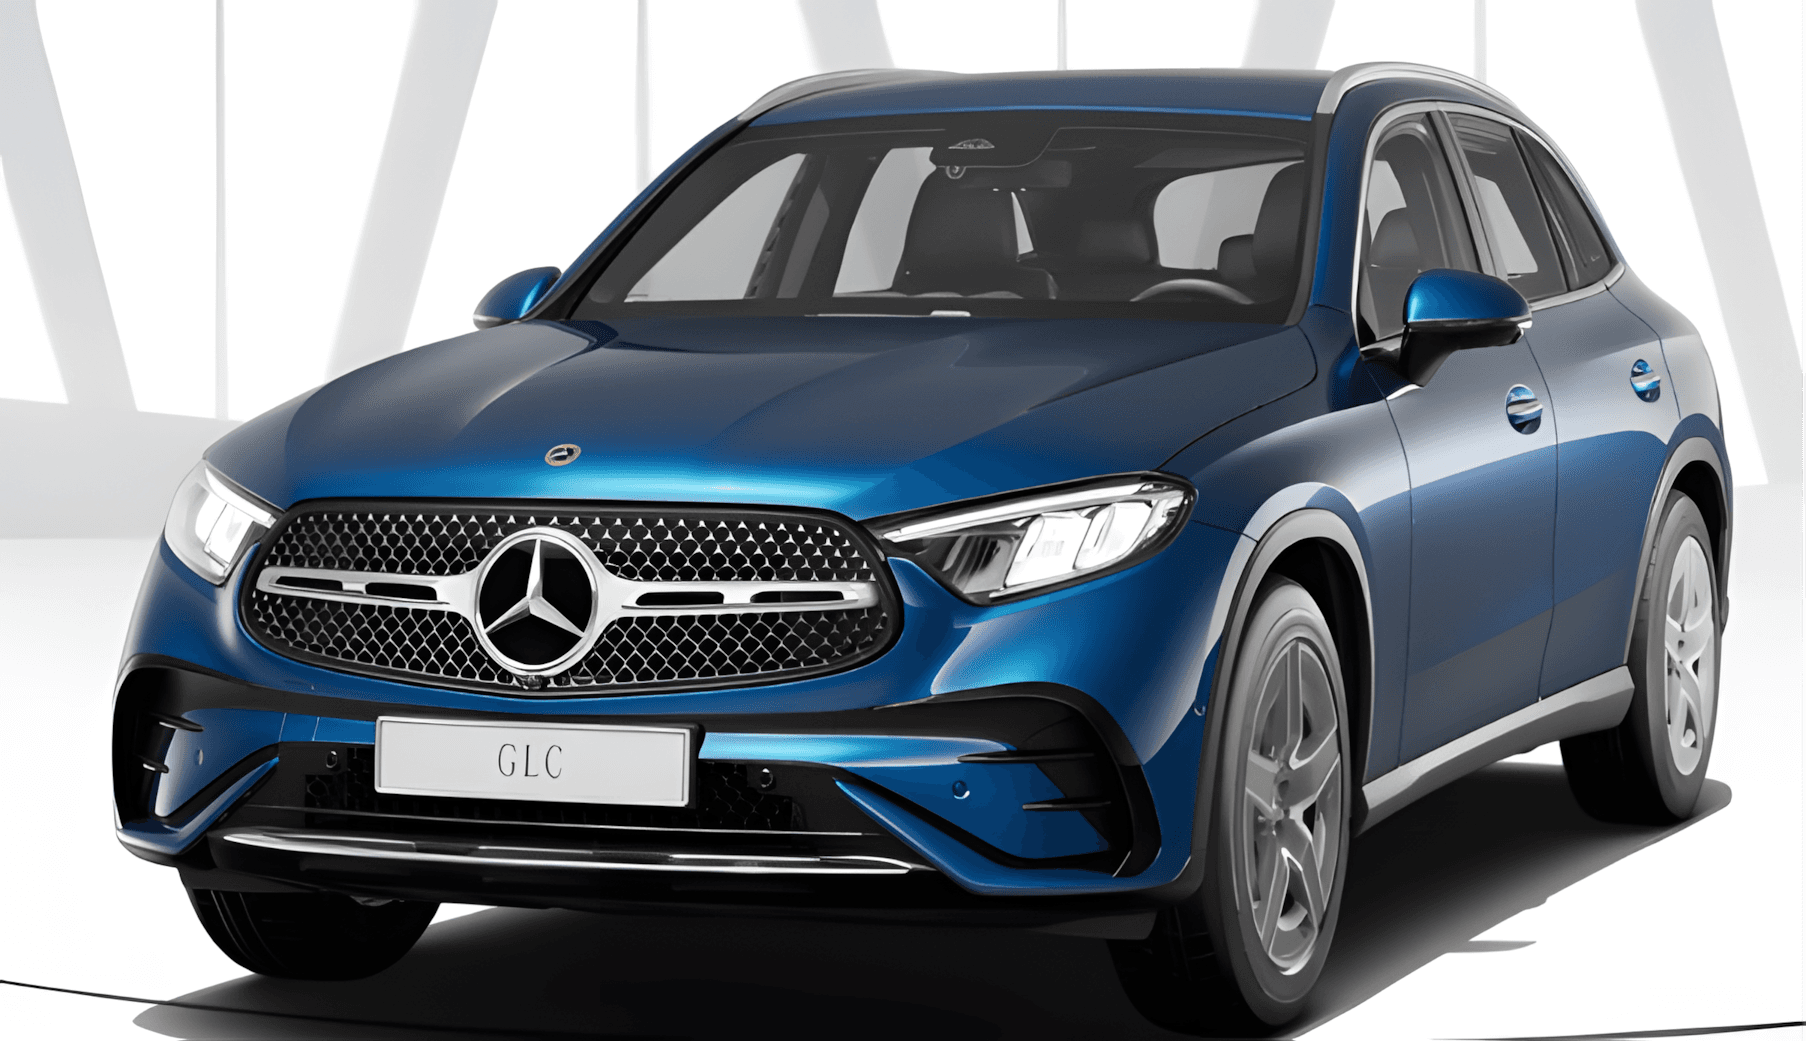
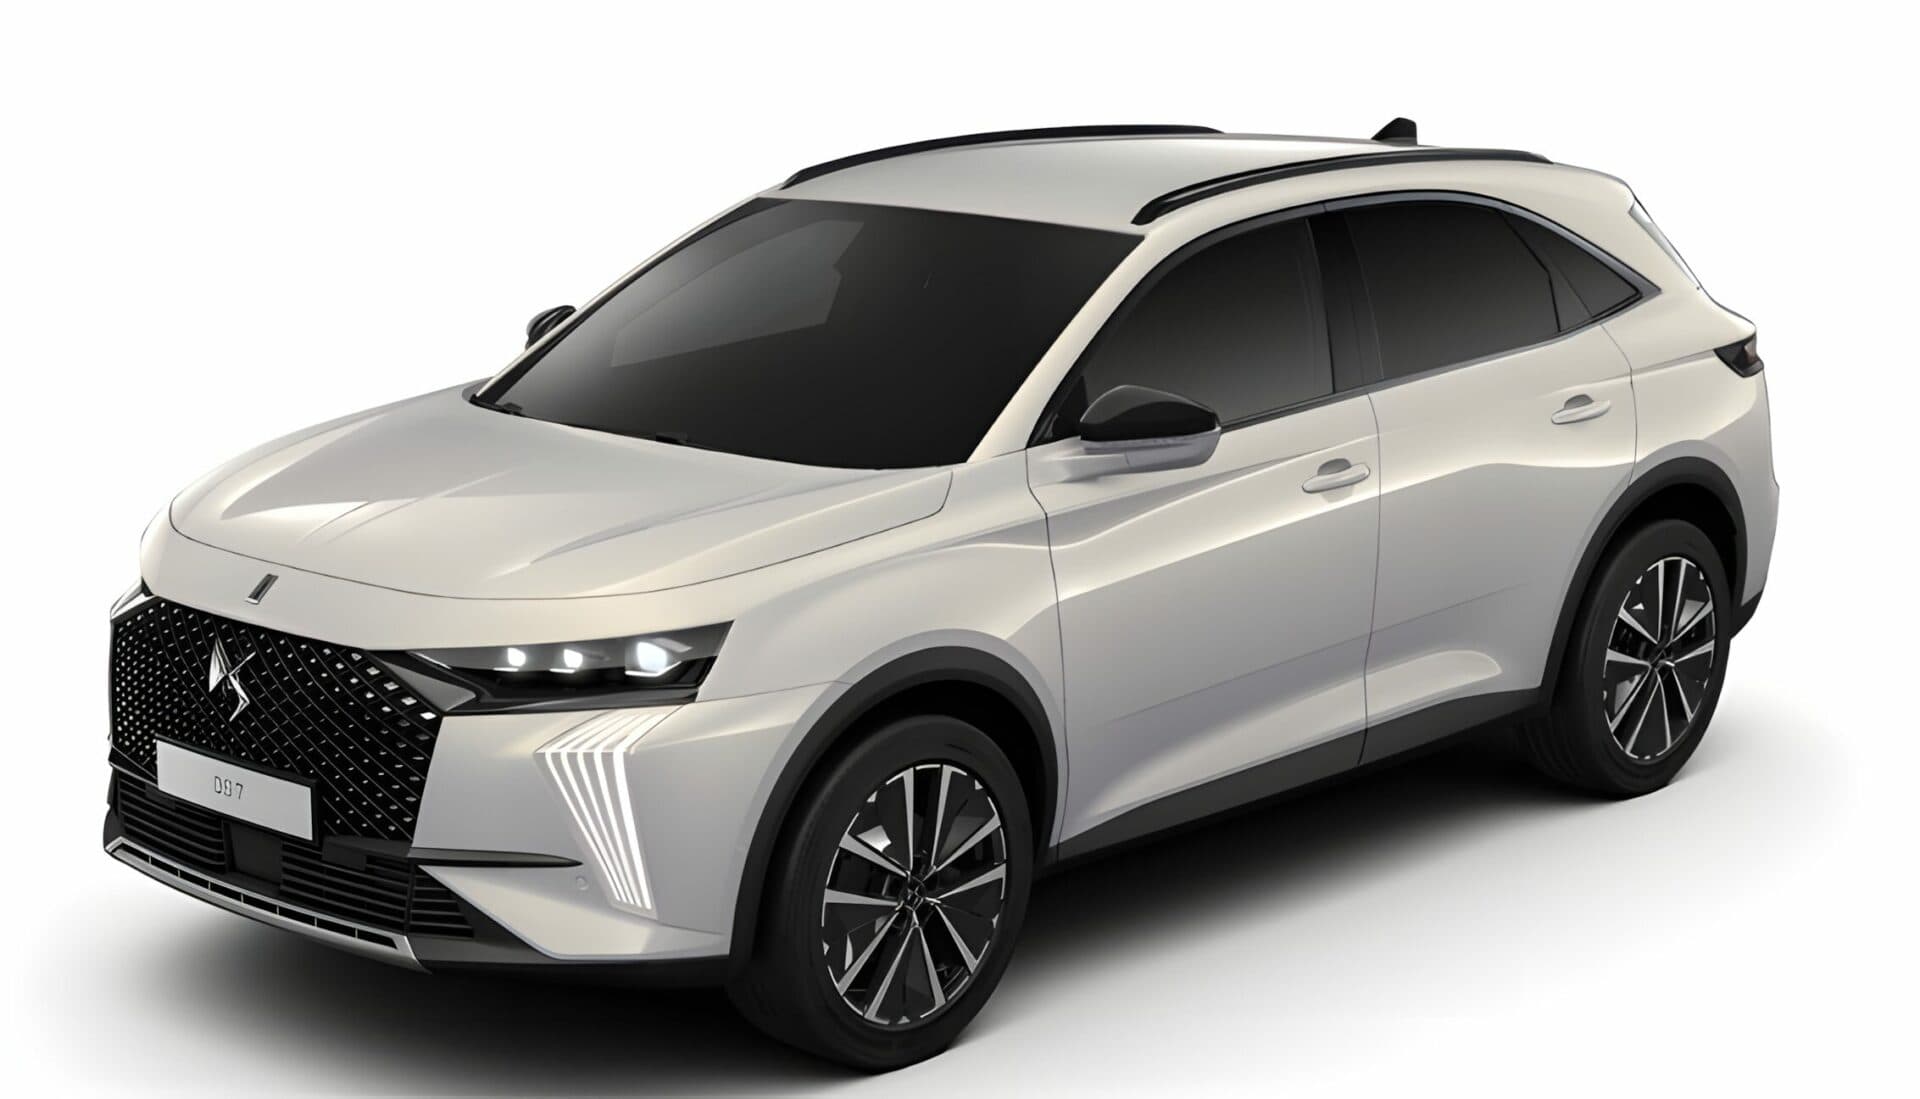
Najem średnioterminowy: pełna mobilność bez wieloletniej umowy - idealny na kontrakt, projekt albo czas oczekiwania na nowe auto.
Negocjujemy z dealerami w Twoim imieniu. Często wynajem długoterminowy wychodzi taniej niż gdy idziesz sam. Główni leasingodawcy walczą o Twój wniosek - bierzemy najlepszą ofertę.
Pełen pakiet serwisowy, assistance 24/7, auto zastępcze, GAP i gwarancja - standardowo w racie. Ubezpieczenie (firmy: OC + AC + NNW, osoby prywatne: OC + AC) jest obowiązkowe i standardowo doliczane do tej samej raty, opony sezonowe opcjonalnie. Jedna faktura miesięcznie, transparentne pakiety w kalkulatorze.
Każdy klient ma swojego doradcę z imienia i nazwiska. Dzwonisz pod jeden numer, nie kontaktujesz się z infolinią. Twój doradca pomoże też dobrać auto pod profil podatkowy.
Konkretne sytuacje, konkretne liczby. Zobacz, ile zyskali, patrząc na koszt całościowo.
Przyszedł z „lepszą” ofertą salonu: leasing 101% (czyli suma wszystkich rat to 101% wartości auta) z kilkunastoprocentowym rabatem. Nasz ekspert rozłożył ją na czynniki - te 101% obowiązywały tylko z drogim ubezpieczeniem komunikacyjnym i GAP-em narzuconym przez salon. Pozornie droższy leasing Floteo (105%) wygrał: najtańsze OC/AC/NNW i GAP plus wyższy rabat na samo auto. Wniosek? Koszt finansowania liczy się całościowo - suma wszystkich opłat, nie sam procent leasingu.
Od lat kupowali auta na leasing operacyjny, którego rata zawierała tylko finansowanie. Dwa problemy: wysoka szkodowość floty (jazda w dużych aglomeracjach) windowała składki ponad wartość aut, a sprzedaż używanych pochłaniała czas osób, które nie są w tym ekspertami - auta szły poniżej realnej wartości. Rozwiązaniem był wynajem długoterminowy: obsługę kontraktów przejęła firma CFM, rata spadła o ponad 30%, a historia szkód przestała obciążać wycenę - w wynajmie nie jest brana pod uwagę.
Kupował auta za gotówkę, dopłacając kredytem. Płacił 3500 zł miesięcznie za Golfa kupionego u dealera z niskim upustem - co oznaczało szybszą utratę wartości i spore obciążenie budżetu. Wynajem długoterminowy pozwolił przesiąść się o kilka klas wyżej, na Audi Q5, i zostawił w portfelu ponad 1500 zł miesięcznie - licząc niższą ratę z serwisem w cenie i doliczonym ubezpieczeniem.
Cały proces od pierwszego kontaktu do odbioru auta trwa zwykle od 5 do 20 dni roboczych - w zależności od dostępności auta i liczby bieżących zapytań.
Przeglądasz naszą bazę ofert, filtrujesz po marce, racie, segmencie. Możesz porównać do 4 aut obok siebie.
Konsultant kontaktuje się w 30 minut. Zbiera dokumenty (NIP/KRS/PESEL) i przekazuje wniosek.
Szybka decyzja od leasingodawcy. Po pozytywnej decyzji podpisujesz umowę zdalnie.
Dostawa pod adres lub odbiór w naszym biurze. Klucze, dokumenty, polisy - wszystko gotowe.
Trzy najpopularniejsze formy finansowania auta w Polsce. Każda ma sens w innym kontekście - zobacz różnice w jednej tabeli.
| Cecha | Najem długoterminowy | Leasing operacyjny | Kredyt samochodowy |
|---|---|---|---|
| Wpłata własna | 0% (najczęściej) | 0-45% | Dowolna |
| Wykup końcowy | Nieobowiązkowy - prawo pierwokupu dla firm | 1% - 60% | Auto Twoje od początku |
| Serwis w racie | ✓ Pełen ASO | ✗ Osobno | ✗ Osobno |
| Ubezpieczenie OC+AC | Obowiązkowe, standardowo doliczane do raty | ✗ Osobno | ✗ Osobno |
| Opony sezonowe | Opcja w tej samej racie | ✗ Osobno | ✗ Osobno |
| Auto zastępcze | ✓ 24/7 | Płatne | Płatne |
| Limit km/rok | 10-70 tys. | Bez limitu | Bez limitu |
| Koszty PIT/CIT | Zgodnie z obowiązującymi przepisami | Zgodnie z obowiązującymi przepisami | Zgodnie z obowiązującymi przepisami |
| Ryzyko utraty wartości | Leasingodawca | Klient (po wykupie) | Klient |
| Idealny dla | Osób prywatnych, firm, spółek | Firm chcących wykupić | Aut używanych |
Współpracujemy z dealerami z całej Polski. Powiedz nam dokładnie czego potrzebujesz - silnik, wyposażenie, kolor - przygotujemy konkretną ofertę ekspresowo. Bez zobowiązań.
Pełne porównanie 4 najpopularniejszych SUV-ów premium w wynajmie długoterminowym. Mocne strony, koszty 3-letnie, limity podatkowe, opinie.
Jak działa auto na abonament? Jakie są wymagania? Jakie dokumenty są potrzebne? Poznaj odpowiedzi na nurtujące Cię pytania ✔️ Przeczytaj!
Czy wynajem długoterminowy samochodu się opłaca? Ile to kosztuje? Lepszy wynajem czy leasing? Poznaj odpowiedzi na nurtujące Cię pytania ✔️ Przeczytaj!
W wynajmie długoterminowym płacisz miesięczną ratę za używanie auta - standardowo w racie: pełen pakiet serwisowy (przeglądy, naprawy, części eksploatacyjne), assistance 24/7 z autem zastępczym, ubezpieczenie GAP, gwarancja mechaniczna na cały okres umowy. Ubezpieczenie komunikacyjne jest obowiązkowe. Standardowo jego koszt nie jest wliczony w bazową ratę „od” i można je doliczyć do tej samej miesięcznej raty; jeśli konkretna oferta ma ubezpieczenie w cenie, informujemy o tym na karcie auta. Opcjonalnie do tej samej raty: pakiet opon sezonowych (wymiana + przechowywanie) - wycena w kalkulatorze na karcie każdego auta. Po zakończeniu umowy wykup nie jest obowiązkowy - firmy mają prawo pierwokupu auta, a osoby prywatne je zwracają. Leasing operacyjny działa podobnie, ale zwykle z opcją wykupu auta na koniec. W kredycie auto jest Twoją własnością od pierwszego dnia, a ratę spłacasz jak każdą pożyczkę. Doradzimy, która forma wychodzi najkorzystniej w Twojej sytuacji.
Firmy najczęściej wybierają wynajem długoterminowy lub leasing - rata może stanowić koszt uzyskania przychodu (przy autach osobowych w granicach limitu wartości), a obsługa auta jest w jednym miejscu. Osoby, którym zależy na własności auta, częściej sięgają po kredyt. Wybór zależy od budżetu, potrzeb podatkowych i tego, czy chcesz zatrzymać auto po umowie - pomożemy dobrać wariant.
Tak. Dla działalności prowadzonej od kilku miesięcy mamy oferty bez wpłaty własnej. Świeże firmy - nie tylko JDG, także spółki - zazwyczaj muszą wpłacić opłatę wstępną albo kaucję. Dotyczy to zarówno wynajmu i leasingu, jak i kredytu.
Tak - ponad 95% wniosków składamy bez wpłaty własnej. W pozostałych przypadkach warunki zależą od formy finansowania, historii firmy i oceny finansującego - podczas krótkiej rozmowy od razu powiemy, co jest możliwe.
Decyzja jest zazwyczaj szybka po skompletowaniu dokumentów. Auta dostępne od ręki odbierasz krótko po podpisaniu umowy; te produkowane na zamówienie - od kilku do kilkunastu tygodni, zależnie od marki i konfiguracji.
Finansujemy samochody dla firm i osób prywatnych na trzy sposoby. Każda forma ma inne zalety podatkowe i inny sens w zależności od tego, czy chcesz auto zatrzymać, czy wymieniać je co kilka lat. Poniżej skrót - a jeśli nie wiesz, co wybrać, zadzwoń: dobierzemy najkorzystniejszy wariant.
Miesięczna rata za używanie auta. Serwis w cenie, ubezpieczenie obowiązkowe, standardowo doliczane do raty, opony opcjonalnie. Po umowie zwracasz auto i możesz wziąć nowe.
Najczęściej: firmy i JDG, które chcą przewidywalny koszt bez kupowania auta.
Zobacz oferty →Finansowanie auta z opcją wykupu na koniec umowy. Dla firm rata może być kosztem uzyskania przychodu (przy autach osobowych w granicach limitu), elastyczny okres i warunki.
Najczęściej: firmy, które chcą mieć opcję zatrzymania auta po umowie.
Zobacz oferty →Auto jest Twoją własnością od pierwszego dnia. Spłacasz ratę kredytu, bez zwrotu auta i bez limitu przebiegu.
Najczęściej: osoby prywatne i firmy, którym zależy na własności auta.
Zobacz oferty →