
Leasing konsumencki BMW Seria 5
1 wersja dostępna dla osób prywatnych - rata od 3587 zł brutto/mc.
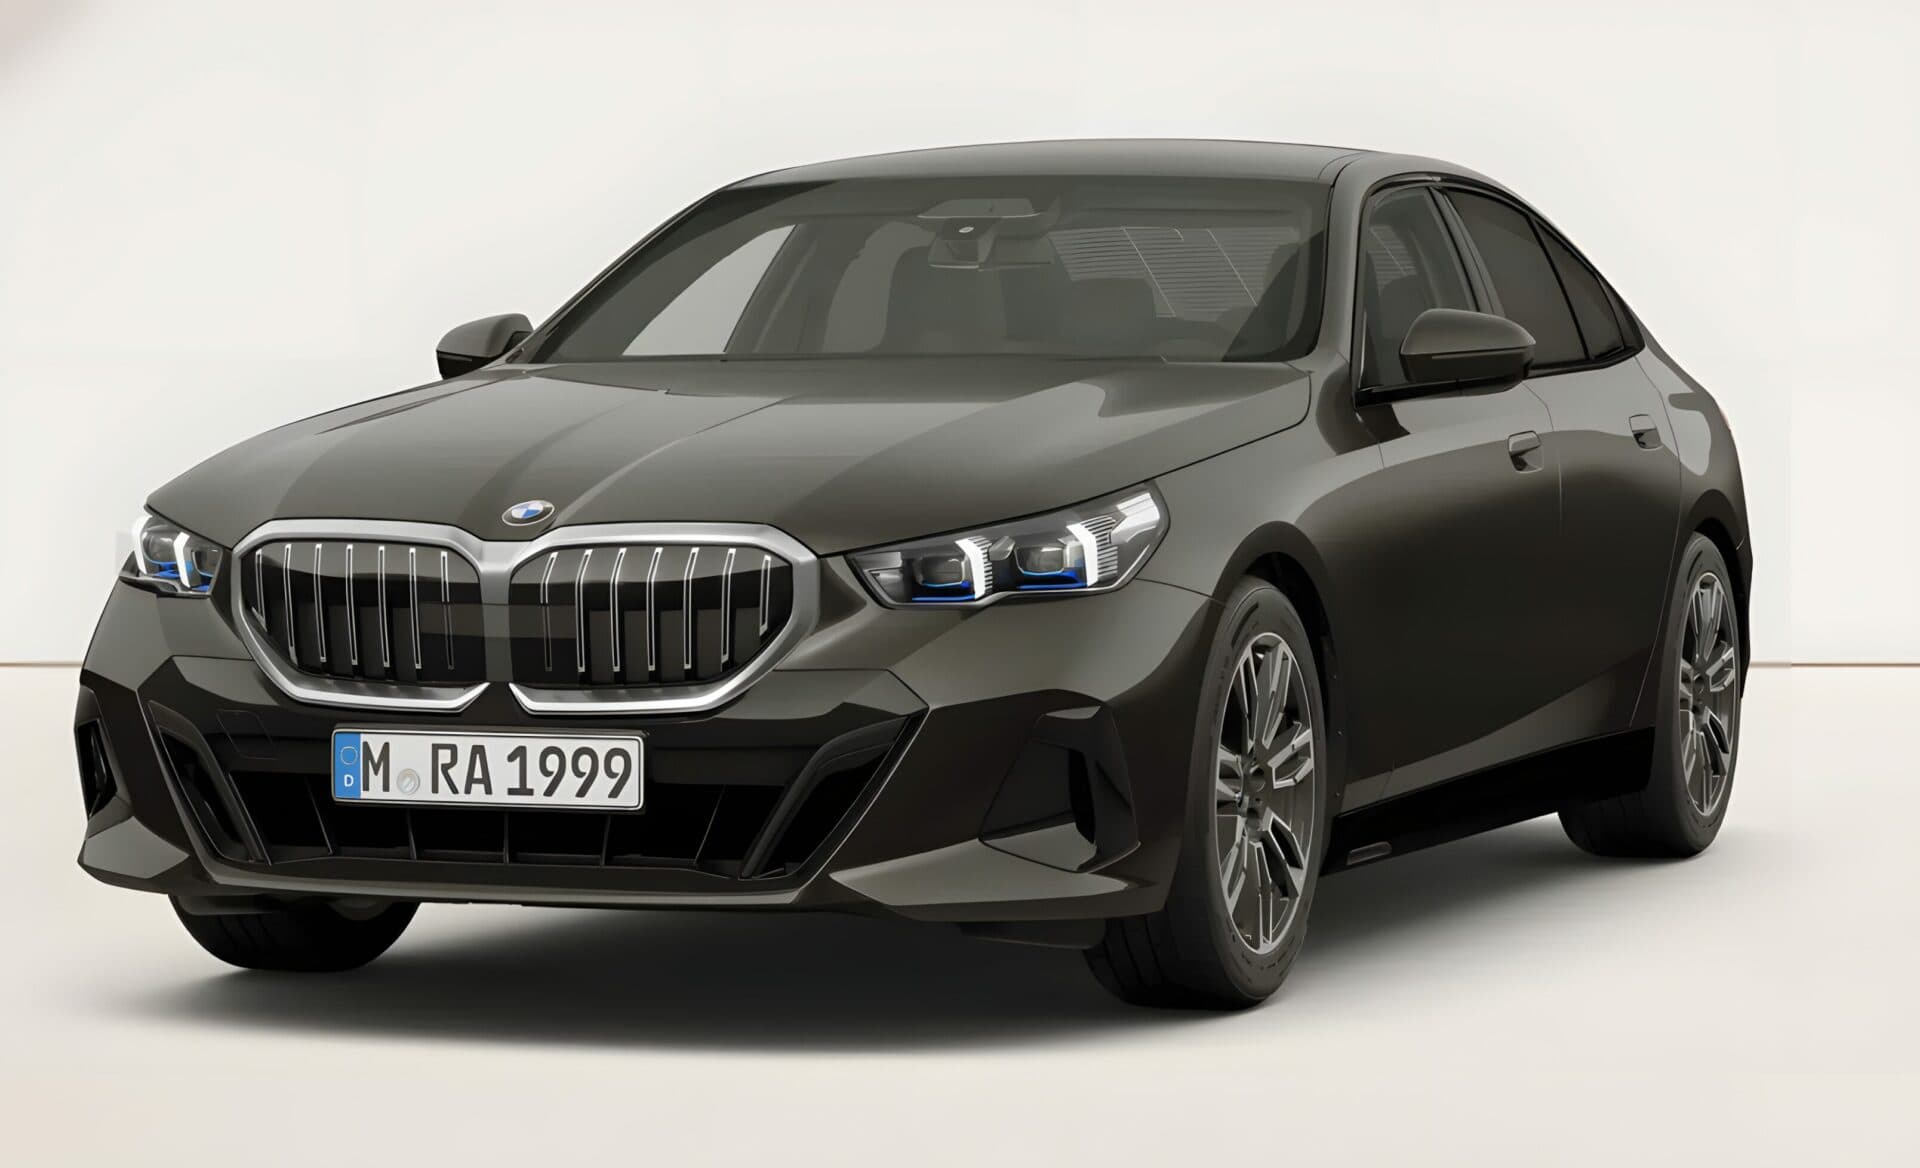
BMW Seria 5 w leasingu konsumenckim - dla kogo
Seria 5 to auto dla kogoś, kto spędza dużo czasu w trasie i chce w niej ciszy, miejsca i komfortu. Sprawdzi się u osoby, która regularnie pokonuje kilkaset kilometrów, i u rodziny, która chce dużej limuzyny zamiast SUV-a.
Co wyróżnia Serię 5
Obecna generacja jest na rynku od 2023 roku. Według danych producenta ma 5060 mm długości, o 97 mm więcej niż poprzedniczka, a bagażnik mieści 520 litrów, także w hybrydzie plug-in 530e.
Napędy w ofercie są trzy. 520i to benzyna o mocy 208 KM, a 520d to diesel o mocy 197 KM, oba z miękką hybrydą 48 V i 8-biegowym automatem. 530e to hybryda plug-in o mocy systemowej 299 KM, dla której BMW podaje zasięg elektryczny do ok. 100 km w cyklu WLTP. W tym samym nadwoziu jest też w pełni elektryczne i5.
W kabinie BMW zastosowało opcjonalny podświetlany pas BMW Interaction Bar z dotykowymi przyciskami, który biegnie przez deskę rozdzielczą aż do drzwi. Wnętrze jest standardowo wykończone bez skóry naturalnej, co BMW wprowadziło tu jako pierwsze w swojej gamie.
BMW Seria 5 w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| 520d M Sport | 197 KM, Diesel, Automatyczna | 3587 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na BMW Seria 5.
BMW Seria 5: utrata wartości, gwarancja i niezawodność
W Mistrzu Wartości 2026 (Auto Świat i INFO-EKSPERT) prognozowana utrata wartości Serii 5 po 3 latach i 60 000 km wynosi 44,6%. Dla porównania Mercedes klasy E uzyskał 40,3%, a Audi A6 43,8%. Rok wcześniej, w edycji 2025, Seria 5 była czwarta z utratą 40,0%.
W wersji plug-in bateria ma osobną gwarancję, opisaną w bloku gwarancji marki.
Obecna generacja jest jeszcze za młoda, żeby trafiła do raportów TÜV i ADAC.
Gwarancja producenta (BMW): Gwarancja na nowe auto 2 lata, na lakier 3 lata, na perforację nadwozia 12 lat. Bateria wysokonapięciowa w autach elektrycznych: 8 lat lub 160 000 km (z gwarancją zachowania pojemności), w hybrydach plug-in 8 lat lub 160 000 km dla napędu 5. generacji oraz 6 lat lub 100 000 km dla generacji 3.0 i 4.0.
Źródła: Mistrz Wartości 2026 · Mistrz Wartości 2025 · BMW Group: BMW Serii 5 Sedan · BMW UK: 530e (bagażnik, zasięg)
Ile kosztuje leasing konsumencki BMW Seria 5? Rata wg okresu i wykupu
Raty brutto dla wersji 520d M Sport bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 11 230 zł | 7047 zł | 5621 zł |
| 35 miesięcy | 7975 zł | 5210 zł | 4268 zł |
| 47 miesięcy | 6167 zł | 4189 zł | 3515 zł |
| 59 miesięcy | 5098 zł | 3587 zł | 3071 zł |
Przykład: cena auta 246 000 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (110 700 zł brutto). Rata 3587 zł brutto, suma rat i wykupu 322 333 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki BMW Seria 5 - pytania
Ile kosztuje leasing konsumencki BMW Seria 5?
Rata leasingu konsumenckiego BMW Seria 5 zaczyna się od 3587 zł brutto/mc (520d M Sport ; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na BMW Seria 5?
Leasing konsumencki BMW Seria 5: od 3587 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 4456 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić BMW Seria 5 po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.