
Leasing konsumencki Ford Puma
1 wersja dostępna dla osób prywatnych - rata od 1813 zł brutto/mc.
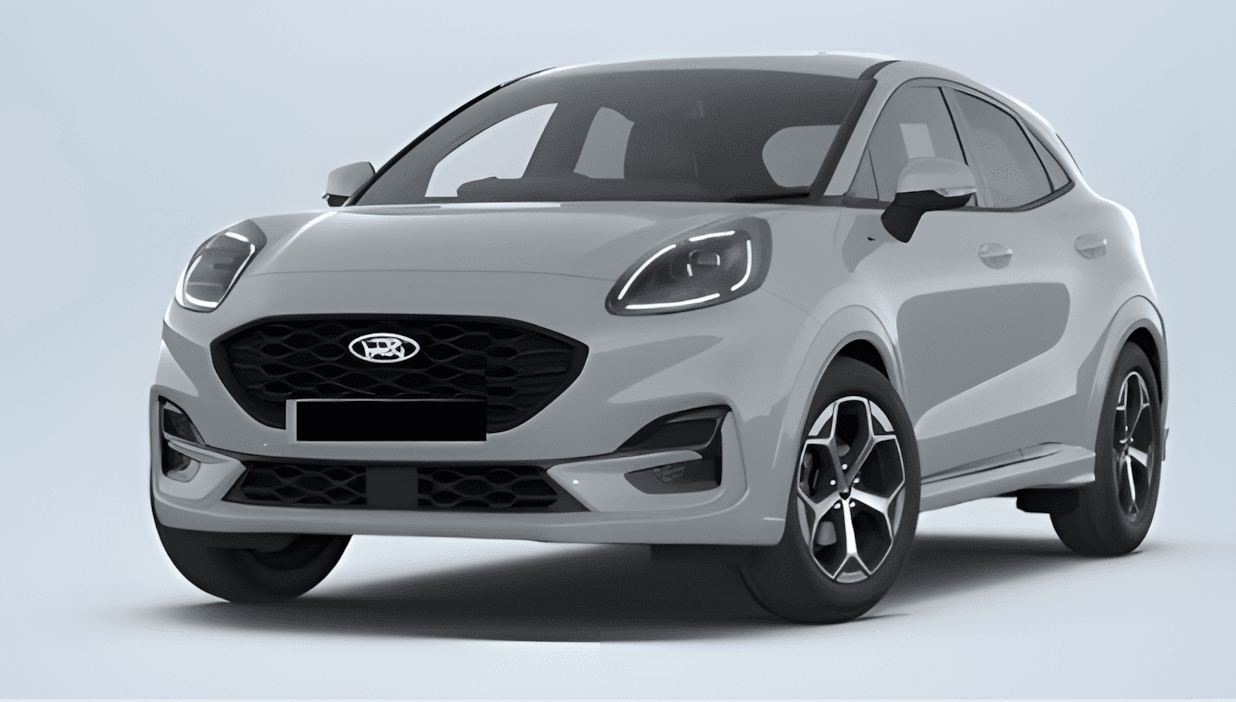
Ford Puma w leasingu konsumenckim - dla kogo
Puma to mały crossover dla kogoś, kto jeździ głównie po mieście, ale nie chce nudnego auta. Sprawdzi się u singla albo pary, jako pierwsze nowe auto albo drugi samochód w rodzinie, który czasem wozi rowery czy narty.
Co wyróżnia Pumę
Najbardziej znanym rozwiązaniem Pumy jest MegaBox, czyli głęboki schowek pod podłogą bagażnika. Według cennika Forda ma 81 litrów, a cały bagażnik 456 litrów (z zestawem naprawczym zamiast koła zapasowego). MegaBox ma na dnie zdejmowaną gumową wkładkę z korkiem odpływowym, więc ubłocone buty czy mokry sprzęt możesz po prostu wypłukać wodą. W schowku zmieszczą się stojące przedmioty o wysokości do 115 cm.
Pod maską pracuje trzycylindrowy 1.0 EcoBoost Hybrid z miękką hybrydą: 125 KM z manualem albo 7-biegowym automatem PowerShift oraz 155 KM tylko z automatem. Od liftingu w 2024 roku wszystkie wersje mają w standardzie 12-calowy ekran dotykowy i 12,8-calowe cyfrowe zegary. Puma ma 4,19-4,23 m długości, zależnie od wersji.
Ford Puma w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| St-line | 125 KM, Hybryda, Automatyczna | 1813 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Ford Puma.
Ford Puma: utrata wartości, gwarancja i niezawodność
W Mistrzu Wartości 2024 (Auto Świat i INFO-EKSPERT) Puma zajęła 7. miejsce wśród crossoverów z prognozowaną utratą 35,4% po 3 latach i 60 000 km. W nowszych edycjach wypadła poza pierwszą dziesiątkę segmentu.
Puma ma najlepsze statystyki usterek spośród naszych Fordów. W TÜV Report 2026 ma 5,2% aut z istotnymi usterkami w grupie 2-3 lat, czyli lepiej od średniej dla wszystkich aut w tej grupie, co daje jej 10. miejsce wśród SUV-ów.
Gwarancja producenta (Ford): 2-letnia gwarancja podstawowa na nowy samochód; dalsza ochrona w ramach płatnego programu Ford Protect. W części wersji z rocznika modelowego 2027 cennik obejmuje pakiet „4 lata ochrony” (2 lata gwarancji, Ford Protect na 3. i 4. rok do 80 000 km i umowa serwisowa).
Źródła: Mistrz Wartości 2024 · TÜV 2026 Ford (Auto Bild) · TÜV 2026 SUV (Auto Bild) · Ford, cennik Puma (02.10.2026) · Auto Świat: MegaBox
Ile kosztuje leasing konsumencki Ford Puma? Rata wg okresu i wykupu
Raty brutto dla wersji St-line bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 5678 zł | 3563 zł | 2843 zł |
| 35 miesięcy | 4032 zł | 2635 zł | 2157 zł |
| 47 miesięcy | 3118 zł | 2118 zł | 1777 zł |
| 59 miesięcy | 2578 zł | 1813 zł | 1553 zł |
Przykład: cena auta 124 371 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (55 967 zł brutto). Rata 1813 zł brutto, suma rat i wykupu 162 934 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Ford Puma - pytania
Ile kosztuje leasing konsumencki Ford Puma?
Rata leasingu konsumenckiego Ford Puma zaczyna się od 1813 zł brutto/mc (St-line; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Ford Puma?
Leasing konsumencki Ford Puma: od 1813 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 2253 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Ford Puma po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.