
Leasing konsumencki Hyundai i20
1 wersja dostępna dla osób prywatnych - rata od 1410 zł brutto/mc.
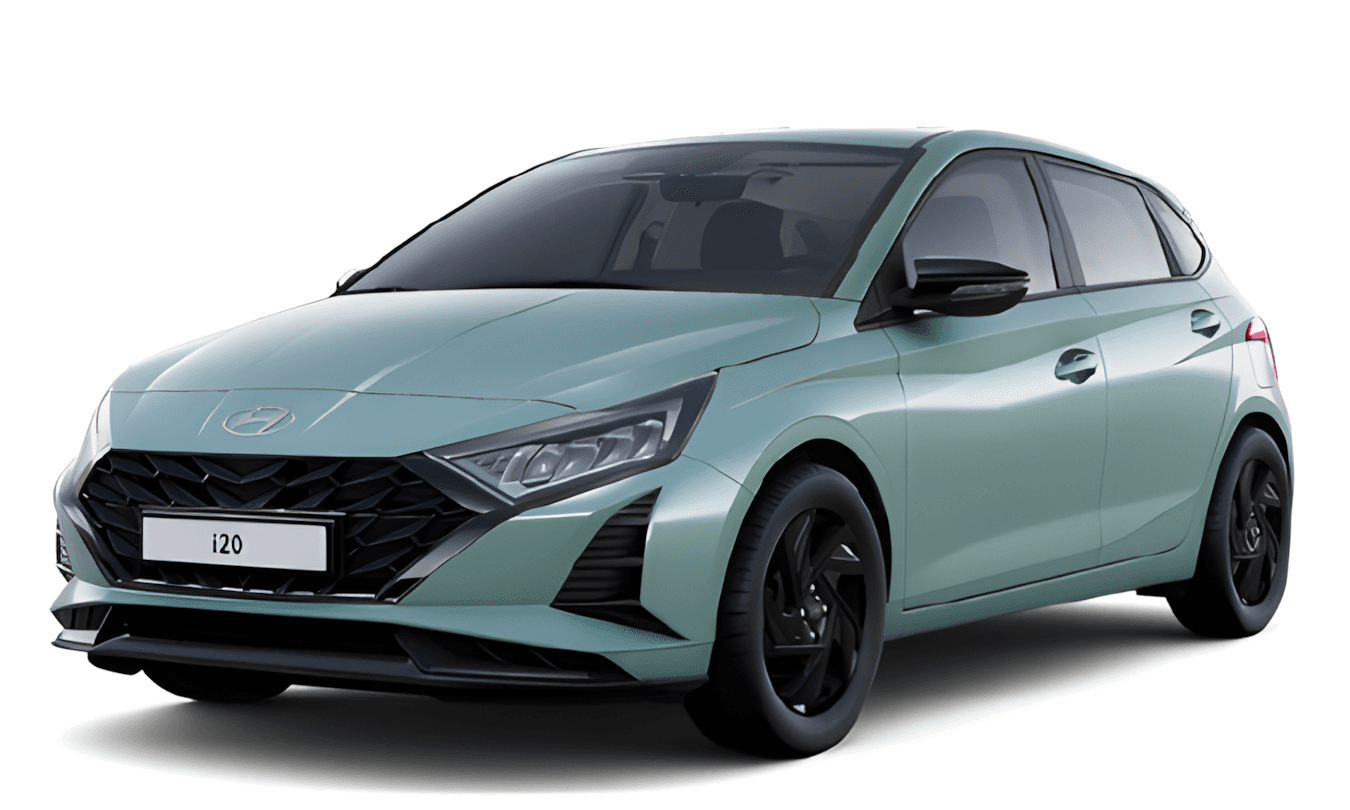
Hyundai i20 w leasingu konsumenckim - dla kogo
i20 to auto do miasta i na codzienne dojazdy, dla kogoś, kto chce małego samochodu z pełnym wyposażeniem multimedialnym i spokojem na długie lata. Sprawdzi się jako pierwsze nowe auto, jako drugi samochód w domu albo jako auto dla osoby, która jeździ głównie sama lub we dwoje.
Co wyróżnia i20
Bagażnik według danych producenta mieści 352 litry, a po złożeniu kanapy 1165 litrów. Bazowy silnik to wolnossący 1.2 MPI o mocy 79 KM, do którego producent oferuje instalację LPG. Mocniejszy, turbodoładowany 1.0 T-GDI ma 100 KM i można go połączyć z 7-biegową skrzynią dwusprzęgłową, czyli wygodnym automatem do korków.
Na tle segmentu i20 wyróżnia się elektroniką. Producent wymienia nawigację z ekranem 10,25 cala i usługami Bluelink, bezprzewodowe Android Auto i Apple CarPlay, kamerę cofania i asystenta utrzymania pasa ruchu. To wyposażenie, które w wielu małych autach trzeba dopłacać.
Hyundai i20 w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| Modern Black | 90 KM, Benzyna, Automatyczna | 1410 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Hyundai i20.
Hyundai i20: utrata wartości, gwarancja i niezawodność
Według rankingu Mistrz Wartości 2026 (Auto Świat i INFO-EKSPERT) prognozowana utrata wartości i20 po 3 latach i 60 000 km wynosi 40,1%. Dało mu to 8. miejsce w segmencie B. W tym samym zestawieniu Dacia Sandero, zwycięzca segmentu, ma 34,9%, a Skoda Fabia 39,5%.
W TÜV Report 2026 i20 ma 5,4% aut z istotnymi usterkami w grupie 2-3 lat, czyli lepiej od średniej. W grupie aut 4-5-letnich wynik 8,5% też jest lepszy od średniej dla tego wieku.
Gwarancja producenta (Hyundai): 5 lat bez limitu kilometrów, lakier 5 lat, perforacja nadwozia 12 lat. Bateria wysokiego napięcia w autach elektrycznych, hybrydach i plug-inach: 8 lat lub 160 000 km. Wyjątek: Hyundai Staria ma gwarancję 3 lata bez limitu kilometrów (bateria hybrydy 8 lat lub 160 000 km).
Źródła: Mistrz Wartości 2026 · TÜV 2026 Hyundai (autohled.cz) · Hyundai i20, FAQ producenta
Ile kosztuje leasing konsumencki Hyundai i20? Rata wg okresu i wykupu
Raty brutto dla wersji Modern Black bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 4412 zł | 2769 zł | 2209 zł |
| 35 miesięcy | 3134 zł | 2047 zł | 1676 zł |
| 47 miesięcy | 2423 zł | 1646 zł | 1381 zł |
| 59 miesięcy | 2004 zł | 1410 zł | 1207 zł |
Przykład: cena auta 96 660 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (43 496 zł brutto). Rata 1410 zł brutto, suma rat i wykupu 126 686 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Hyundai i20 - pytania
Ile kosztuje leasing konsumencki Hyundai i20?
Rata leasingu konsumenckiego Hyundai i20 zaczyna się od 1410 zł brutto/mc (Modern Black; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Hyundai i20?
Leasing konsumencki Hyundai i20: od 1410 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 1752 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Hyundai i20 po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.