
Leasing konsumencki Hyundai i30
1 wersja dostępna dla osób prywatnych - rata od 1729 zł brutto/mc.
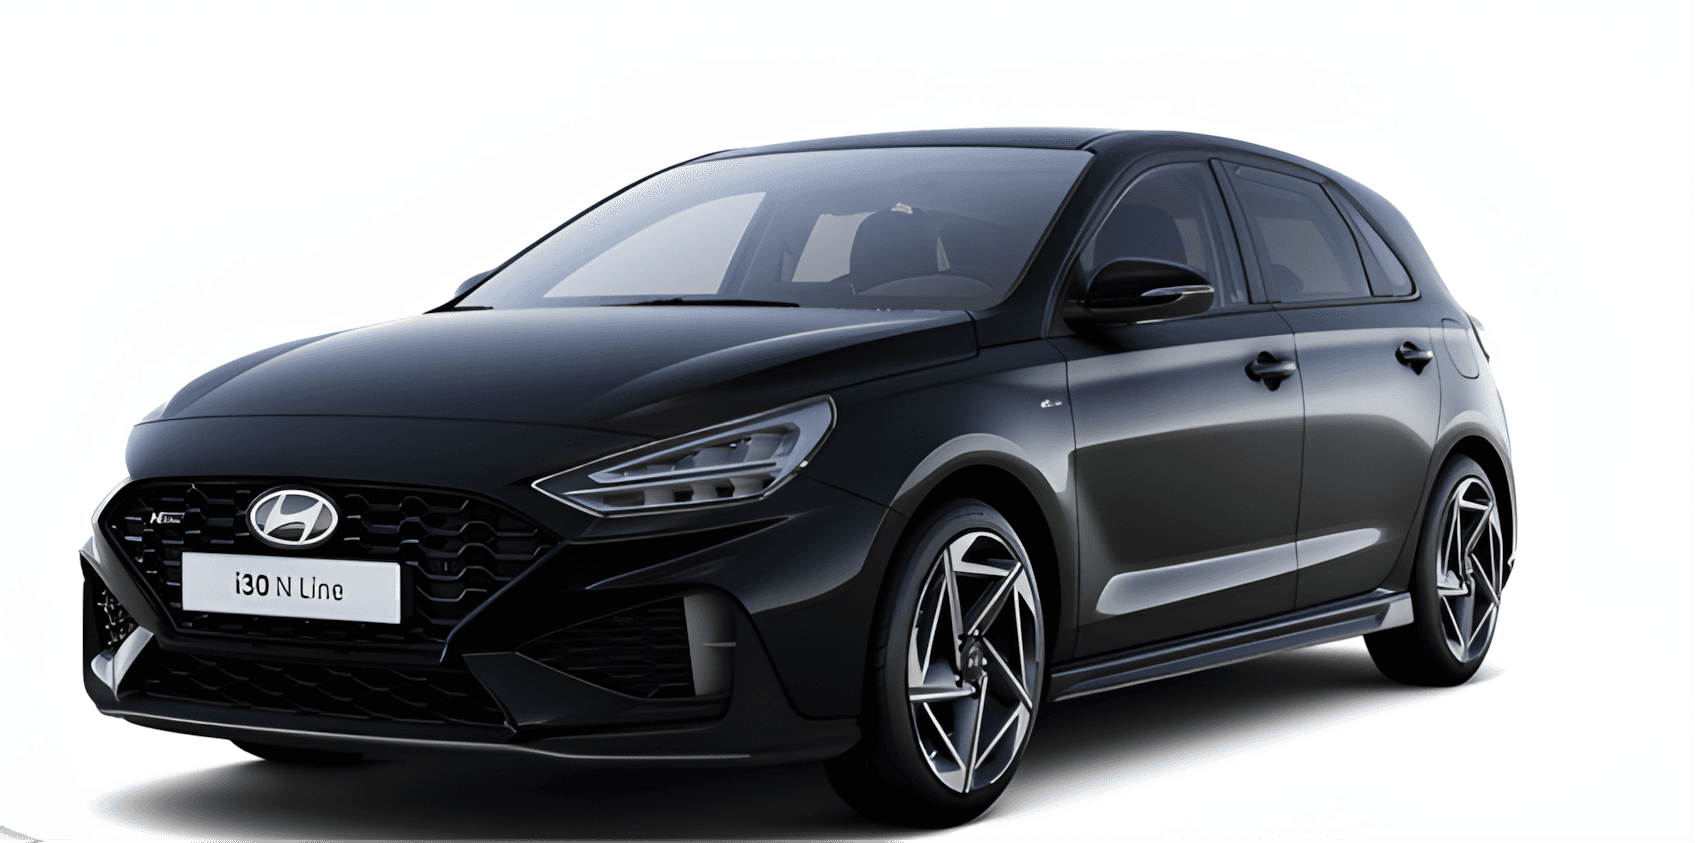
Hyundai i30 w leasingu konsumenckim - dla kogo
i30 w wersji hatchback to kompakt dla kogoś, kto jeździ głównie w mieście i na trasach do pracy, a bagażnik wykorzystuje do zakupów i weekendowych walizek. Jest krótszy od kombi, więc łatwiej nim zaparkować pod blokiem i w ciasnym garażu podziemnym.
Co wyróżnia i30
Bagażnik hatchbacka według danych producenta mieści 395 litrów, a po złożeniu kanapy 1301 litrów. To wystarczy dla pary albo rodziny z jednym dzieckiem. Gama silników jest benzynowa i prosta: wolnossący 1.5 DPI o mocy 96 KM, turbodoładowane 1.0 T-GDI (100 KM) i 1.5 T-GDI (140 KM). Instalację LPG producent oferuje tylko do wolnossącego 1.5 DPI. Silniki turbo można połączyć z 7-biegową skrzynią dwusprzęgłową, wszystkie są też dostępne z manualem.
Dla osób, które chcą sportowego wyglądu, jest wersja N Line z 18-calowymi felgami, alcantarą na fotelach, czarną podsufitką i czerwonymi akcentami w kabinie. Z hakiem i30 uciągnie przyczepę do 1210 kg.
i30 to dojrzała konstrukcja, na rynku od 2017 roku, po liftingu w 2020 roku. Wszystkie wersje mają napęd na przednie koła.
Hyundai i30 w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| N line | 150 KM, Benzyna, Automatyczna | 1729 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Hyundai i30.
Hyundai i30: utrata wartości, gwarancja i niezawodność
W Mistrzu Wartości 2026 i30 zajął 7. miejsce w segmencie C z prognozowaną utratą 38,5% po 3 latach i 60 000 km. W tym samym zestawieniu Kia K4 ma 36,8%, a Volkswagen Golf 38,2%. Ranking liczy i30 jako jeden model, bez podziału na nadwozia.
W TÜV Report 2026 i30 ma 6,6% aut z istotnymi usterkami w grupie 2-3 lat, czyli praktycznie tyle, ile wynosi średnia. W grupie aut 4-5-letnich (11,5%) wypada nieco gorzej od średniej.
Gwarancja producenta (Hyundai): 5 lat bez limitu kilometrów, lakier 5 lat, perforacja nadwozia 12 lat. Bateria wysokiego napięcia w autach elektrycznych, hybrydach i plug-inach: 8 lat lub 160 000 km. Wyjątek: Hyundai Staria ma gwarancję 3 lata bez limitu kilometrów (bateria hybrydy 8 lat lub 160 000 km).
Źródła: Mistrz Wartości 2026 · TÜV 2026 Hyundai (autohled.cz) · Hyundai i30, FAQ producenta
Ile kosztuje leasing konsumencki Hyundai i30? Rata wg okresu i wykupu
Raty brutto dla wersji N line bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 5413 zł | 3397 zł | 2710 zł |
| 35 miesięcy | 3844 zł | 2512 zł | 2057 zł |
| 47 miesięcy | 2973 zł | 2020 zł | 1695 zł |
| 59 miesięcy | 2458 zł | 1729 zł | 1481 zł |
Przykład: cena auta 118 574 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (53 359 zł brutto). Rata 1729 zł brutto, suma rat i wykupu 155 370 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Hyundai i30 - pytania
Ile kosztuje leasing konsumencki Hyundai i30?
Rata leasingu konsumenckiego Hyundai i30 zaczyna się od 1729 zł brutto/mc (N line; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Hyundai i30?
Leasing konsumencki Hyundai i30: od 1729 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 2148 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Hyundai i30 po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.