
Leasing konsumencki Hyundai Kona
1 wersja dostępna dla osób prywatnych - rata od 1812 zł brutto/mc.
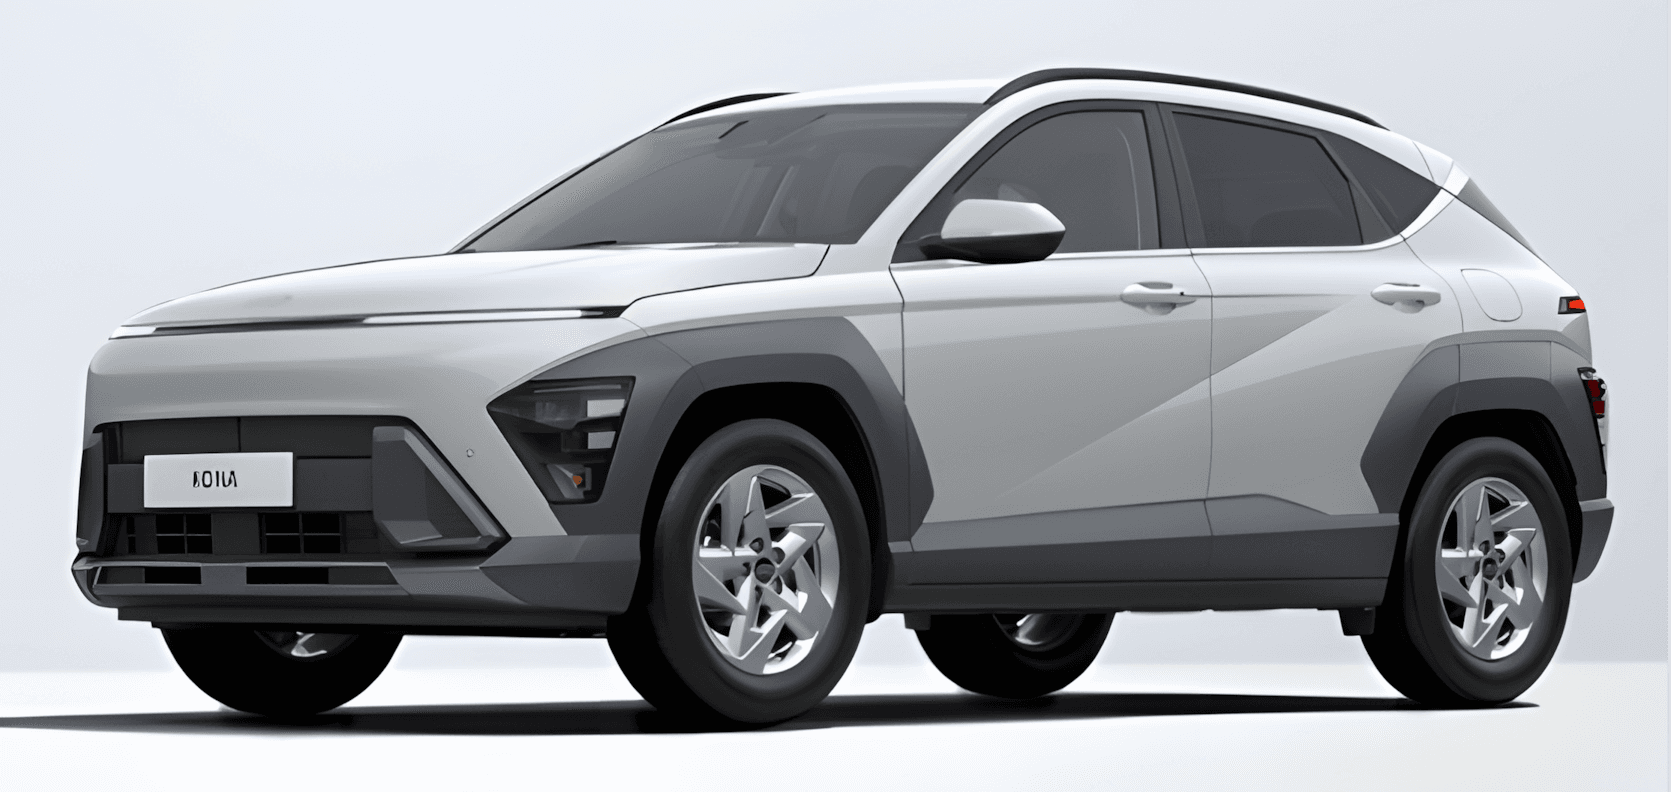
Hyundai Kona w leasingu konsumenckim - dla kogo
Kona to crossover dla kogoś, kto chce wyżej siedzieć i łatwiej wsiadać, ale jeździ głównie po mieście i nie potrzebuje dużego SUV-a. Sprawdzi się u pary, u rodziny z jednym dzieckiem i jako auto, które ma być wygodne na co dzień i nie za duże na parkingu.
Co wyróżnia Konę
Druga generacja Kony była projektowana najpierw jako auto elektryczne, a dopiero potem dostała silniki spalinowe. Stąd wymiary: według danych producenta ma 4350 mm długości (N Line 4385 mm) i 2660 mm rozstawu osi. Bagażnik mieści 466 litrów, o 30% więcej niż w poprzedniej generacji, a po złożeniu kanapy 1300 litrów. Kanapa dzieli się w proporcji 40:20:40, więc przewieziesz narty i dwie osoby z tyłu.
Selektor biegów jest przy kierownicy, a nie na tunelu, dzięki czemu między fotelami zostało miejsce na schowki i obrotowe uchwyty na kubki. Przed kierowcą są dwa ekrany po 12,3 cala.
W gamie są wersje benzynowe i pełna hybryda z napędem na przednie koła, która nie wymaga ładowania z gniazdka. Producent oferuje też osobną Konę Electric.
Hyundai Kona w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| Executive | 150 KM, Benzyna, Automatyczna | 1812 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Hyundai Kona.
Hyundai Kona: utrata wartości, gwarancja i niezawodność
W Mistrzu Wartości 2026 Kona zajęła 8. miejsce wśród crossoverów z prognozowaną utratą 37,5% po 3 latach i 60 000 km. W 2024 roku była druga w segmencie (32,1%). W edycji 2026 Kia XCeed ma 34,9%, a Volkswagen T-Roc 36,1%.
W wersji elektrycznej bateria ma osobną gwarancję 8 lat lub 160 000 km.
Obecna generacja nie ma jeszcze wyników w raportach TÜV i ADAC.
Gwarancja producenta (Hyundai): 5 lat bez limitu kilometrów, lakier 5 lat, perforacja nadwozia 12 lat. Bateria wysokiego napięcia w autach elektrycznych, hybrydach i plug-inach: 8 lat lub 160 000 km. Wyjątek: Hyundai Staria ma gwarancję 3 lata bez limitu kilometrów (bateria hybrydy 8 lat lub 160 000 km).
Źródła: Mistrz Wartości 2026 · Mistrz Wartości 2024 · Hyundai Kona, dane producenta · Hyundai Kona Hybrid, FAQ producenta
Ile kosztuje leasing konsumencki Hyundai Kona? Rata wg okresu i wykupu
Raty brutto dla wersji Executive bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 5673 zł | 3560 zł | 2840 zł |
| 35 miesięcy | 4028 zł | 2632 zł | 2156 zł |
| 47 miesięcy | 3116 zł | 2117 zł | 1776 zł |
| 59 miesięcy | 2576 zł | 1812 zł | 1552 zł |
Przykład: cena auta 124 271 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (55 922 zł brutto). Rata 1812 zł brutto, suma rat i wykupu 162 830 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Hyundai Kona - pytania
Ile kosztuje leasing konsumencki Hyundai Kona?
Rata leasingu konsumenckiego Hyundai Kona zaczyna się od 1812 zł brutto/mc (Executive; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Hyundai Kona?
Leasing konsumencki Hyundai Kona: od 1812 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 2251 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Hyundai Kona po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.