
Leasing konsumencki Kia Stonic
1 wersja dostępna dla osób prywatnych - rata od 1427 zł brutto/mc.
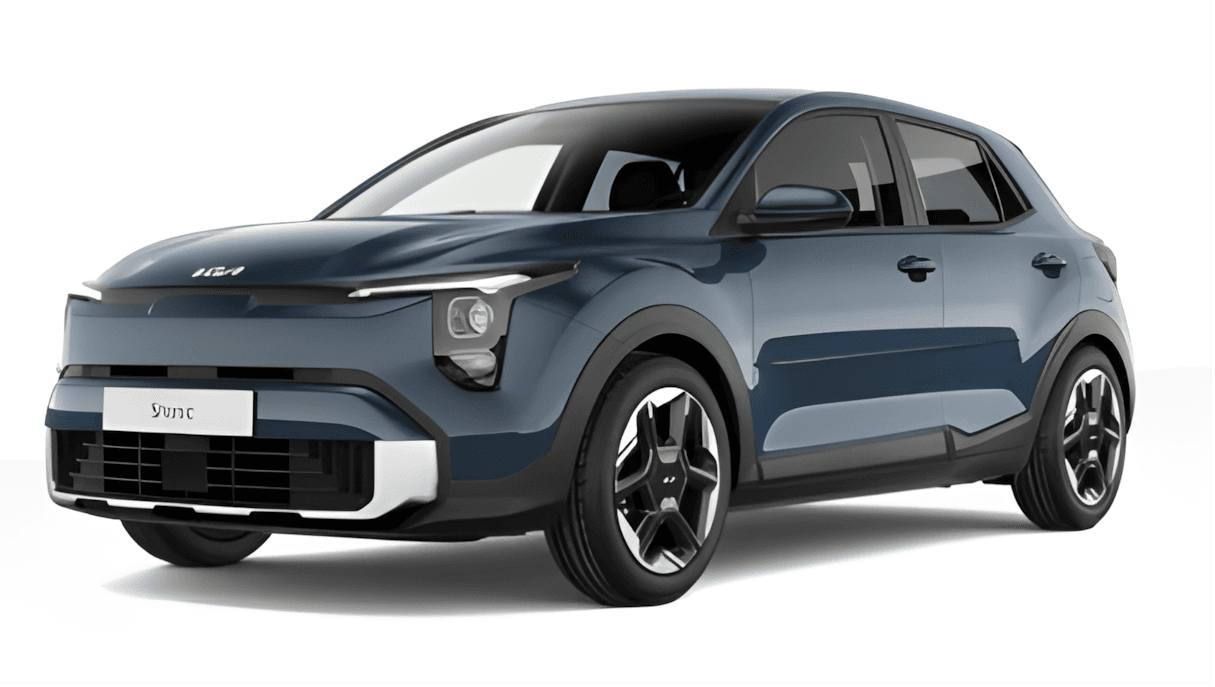
Kia Stonic w leasingu konsumenckim - dla kogo
Stonic to mały crossover do miasta dla kogoś, kto chce wyżej siedzieć i łatwiej wsiadać niż w hatchbacku, ale nie potrzebuje większego auta. Sprawdzi się jako pierwsze nowe auto, jako drugi samochód w domu albo u osoby, która jeździ głównie sama.
Co wyróżnia Stonica
Stonic ma 4165 mm długości (dane z prezentacji modelu po liftingu), więc mieści się w miejscach parkingowych, w które nie wjedziesz większym SUV-em. Prześwit od 165 do 183 mm, zależnie od kół, pozwala spokojnie podjechać pod wysoki krawężnik. Bagażnik mieści 352 litry, a po złożeniu kanapy 1155 litrów.
Silnik to benzynowe 1.0 T-GDI: o mocy 100 KM albo jako miękka hybryda 48 V o mocy 115 KM. Do wyboru jest 6-biegowy manual albo 7-biegowa skrzynia dwusprzęgłowa. Napęd zawsze trafia na przednie koła.
Po liftingu w 2025 roku Stonic ma 12,3-calowy ekran multimediów już w bazowej wersji, a w wyższych wersjach podgrzewane fotele i kierownicę, monitorowanie martwego pola i cyfrowy kluczyk w telefonie.
Kia Stonic w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| L | 100 KM, Benzyna, Automatyczna | 1427 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Kia Stonic.
Kia Stonic: utrata wartości, gwarancja i niezawodność
W Mistrzu Wartości 2026 Stonic zajął 9. miejsce wśród crossoverów z prognozowaną utratą 38,4% po 3 latach i 60 000 km. W 2024 roku był trzeci w segmencie. W zestawieniu Auto Świata dla 10 najpopularniejszych aut do 100 tys. zł, liczonym dla 3 lat i 45 000 km, zajął 3. miejsce z utratą 32,5%.
Stonic nie ma osobnych wyników w TÜV Report 2026 ani w ADAC 2026. Właściciele na AutoCentrum oceniają go średnio na 4,3 w skali 5 (70 ocen).
Gwarancja producenta (Kia): 7 lat lub 150 000 km, przez pierwsze 3 lata bez limitu kilometrów; lakier 5 lat lub 150 000 km. Bateria trakcyjna w autach elektrycznych i plug-in: 7 lat lub 150 000 km, z naprawą przy spadku pojemności poniżej 70%. Warunek: regularna obsługa zgodnie z książką gwarancyjną.
Źródła: Mistrz Wartości 2026 · Mistrz Wartości 2024 · Auto Świat: 10 najpopularniejszych aut do 100 tys. zł · AutoCentrum: oceny Stonica · Interia: Stonic po liftingu, dane i wyposażenie
Ile kosztuje leasing konsumencki Kia Stonic? Rata wg okresu i wykupu
Raty brutto dla wersji L bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 4465 zł | 2802 zł | 2235 zł |
| 35 miesięcy | 3171 zł | 2071 zł | 1697 zł |
| 47 miesięcy | 2453 zł | 1667 zł | 1399 zł |
| 59 miesięcy | 2027 zł | 1427 zł | 1221 zł |
Przykład: cena auta 97 821 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (44 019 zł brutto). Rata 1427 zł brutto, suma rat i wykupu 128 212 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Kia Stonic - pytania
Ile kosztuje leasing konsumencki Kia Stonic?
Rata leasingu konsumenckiego Kia Stonic zaczyna się od 1427 zł brutto/mc (L ; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Kia Stonic?
Leasing konsumencki Kia Stonic: od 1427 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 1772 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Kia Stonic po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.