
Leasing konsumencki Peugeot 408
1 wersja dostępna dla osób prywatnych - rata od 1973 zł brutto/mc.
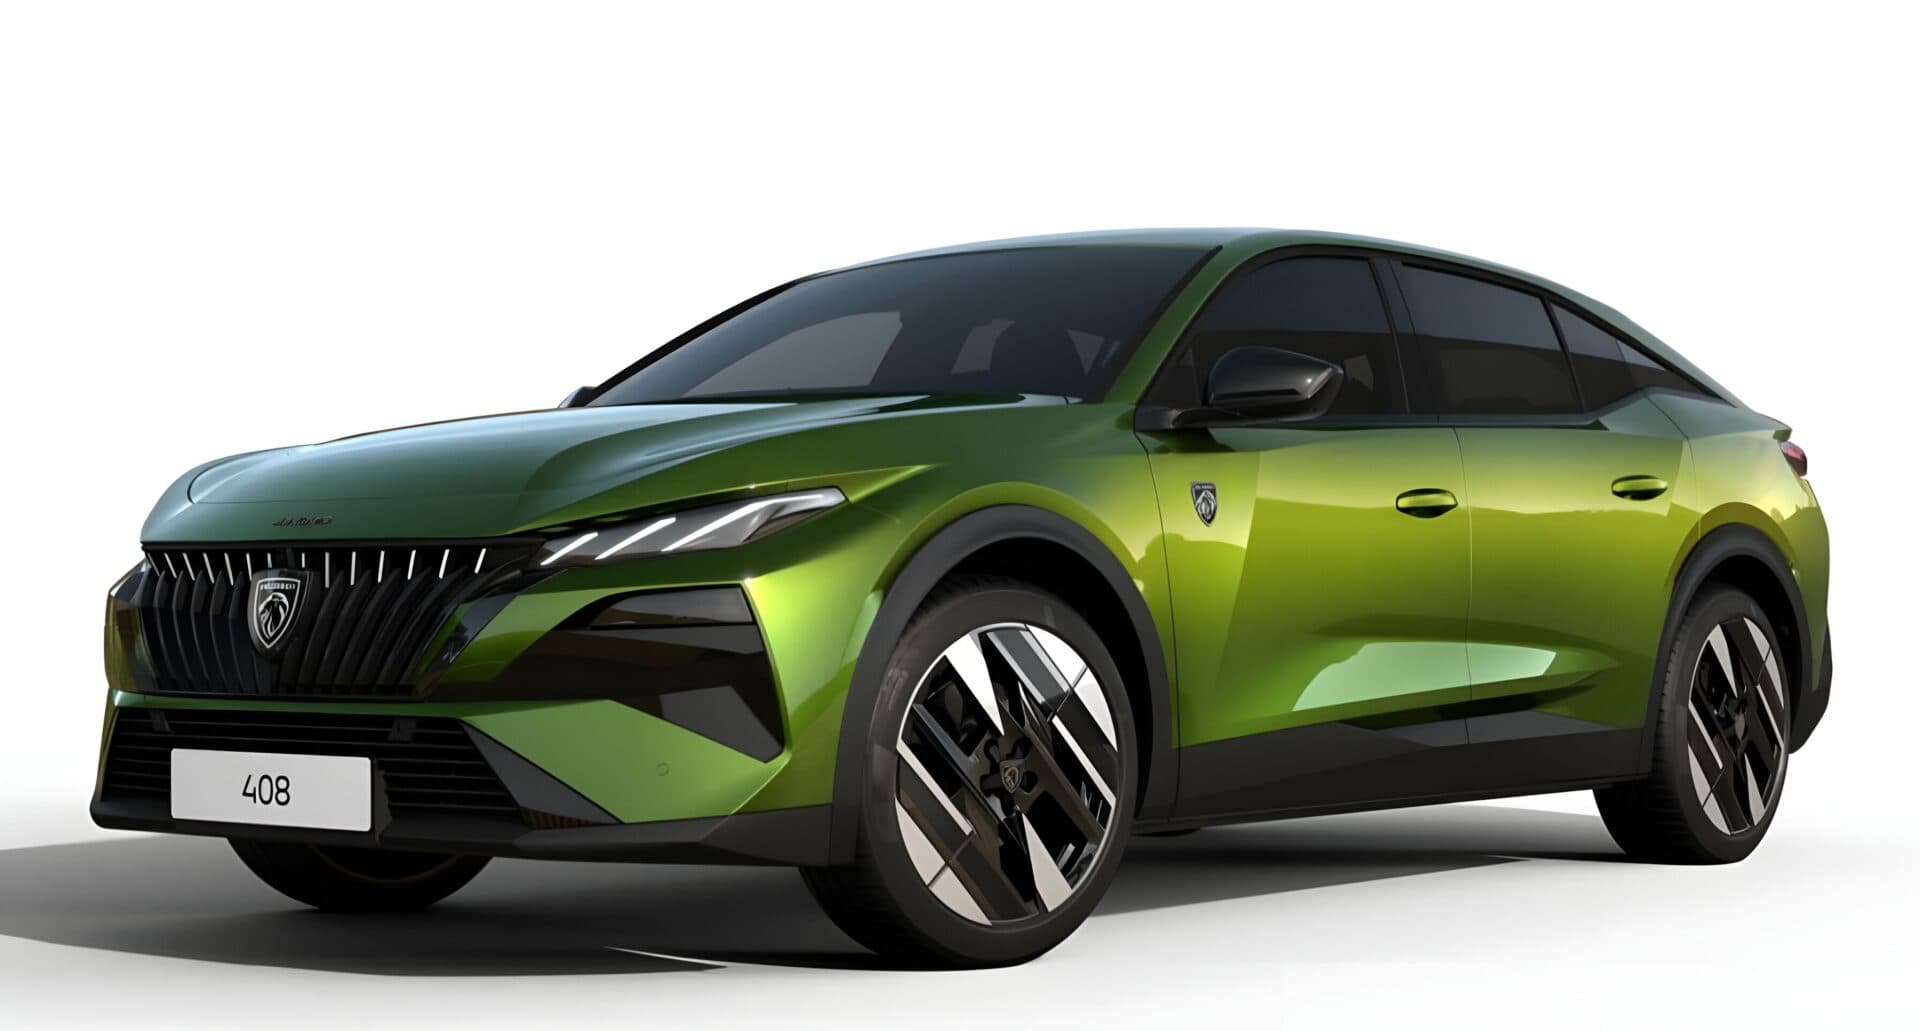
Peugeot 408 w leasingu konsumenckim - dla kogo
408 to auto dla kogoś, kto chce wyróżniać się na parkingu, a jednocześnie potrzebuje rodzinnej przestrzeni. Sprawdzi się u osób, które dużo jeżdżą w trasy i nie chcą klasycznego SUV-a ani kombi.
Co wyróżnia 408
408 trudno przypisać do jednej kategorii. To fastback, czyli liftback z klapą otwieraną razem z szybą, ale z wyższym prześwitem i plastikowymi nakładkami jak w crossoverze. Ma według danych producenta 4,69 m długości, czyli więcej niż 3008, a z tyłu zostaje 183 mm miejsca na kolana.
Bagażnik w hybrydzie mieści według producenta 536 litrów, a po złożeniu kanapy 1611 litrów. W wersjach plug-in i elektrycznej jest mniejszy: 471 litrów, bo pod podłogą jest akumulator.
Gama obejmuje hybrydę 145 KM bez ładowania z gniazdka, plug-in 240 KM i elektrycznego E-408 o mocy 210 KM. Wersja GT ma m.in. reflektory Matrix LED i podświetlany grill.
Peugeot 408 w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| GT | 145 KM, Hybryda, Automatyczna | 1973 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Peugeot 408.
Peugeot 408: utrata wartości, gwarancja i niezawodność
W rankingu Mistrz Wartości 2026 (Auto Świat i INFO-EKSPERT) prognozowana utrata wartości 408 po 3 latach i 60 000 km wynosi 42,1%, co daje mu 7. miejsce w segmencie D. Rok wcześniej też był siódmy, z wynikiem 39,3%. W edycji 2026 BMW Serii 3 miało 42,0%, a Volvo V60 41,8%.
W wersji elektrycznej bateria ma osobną gwarancję 8 lat lub 160 000 km.
W TÜV Report 2026 i ADAC 2026 nie ma osobnych wyników dla 408.
Gwarancja producenta (Peugeot): 2 lata gwarancji umownej, a potem program PEUGEOT CARE do łącznie 8 lat lub 160 000 km (co nastąpi pierwsze). Ochrona włącza się bezpłatnie po każdym planowym przeglądzie w ASO Peugeot, obowiązuje do następnego przeglądu i przechodzi na kolejnego właściciela. Bateria trakcyjna w autach elektrycznych ma osobną gwarancję 8 lat lub 160 000 km.
Źródła: Mistrz Wartości 2026 · Mistrz Wartości 2025 · TÜV 2026 Peugeot 408 (autohled.cz) · dane techniczne: peugeot.co.uk, 408, Stellantis Media, gama Peugeot 11.2026
Ile kosztuje leasing konsumencki Peugeot 408? Rata wg okresu i wykupu
Raty brutto dla wersji GT bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 6176 zł | 3876 zł | 3092 zł |
| 35 miesięcy | 4386 zł | 2866 zł | 2347 zł |
| 47 miesięcy | 3391 zł | 2305 zł | 1934 zł |
| 59 miesięcy | 2804 zł | 1973 zł | 1690 zł |
Przykład: cena auta 135 300 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (60 885 zł brutto). Rata 1973 zł brutto, suma rat i wykupu 177 292 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Peugeot 408 - pytania
Ile kosztuje leasing konsumencki Peugeot 408?
Rata leasingu konsumenckiego Peugeot 408 zaczyna się od 1973 zł brutto/mc (GT; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Peugeot 408?
Leasing konsumencki Peugeot 408: od 1973 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 2451 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Peugeot 408 po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.