
Leasing konsumencki Suzuki Swift
1 wersja dostępna dla osób prywatnych - rata od 1287 zł brutto/mc.
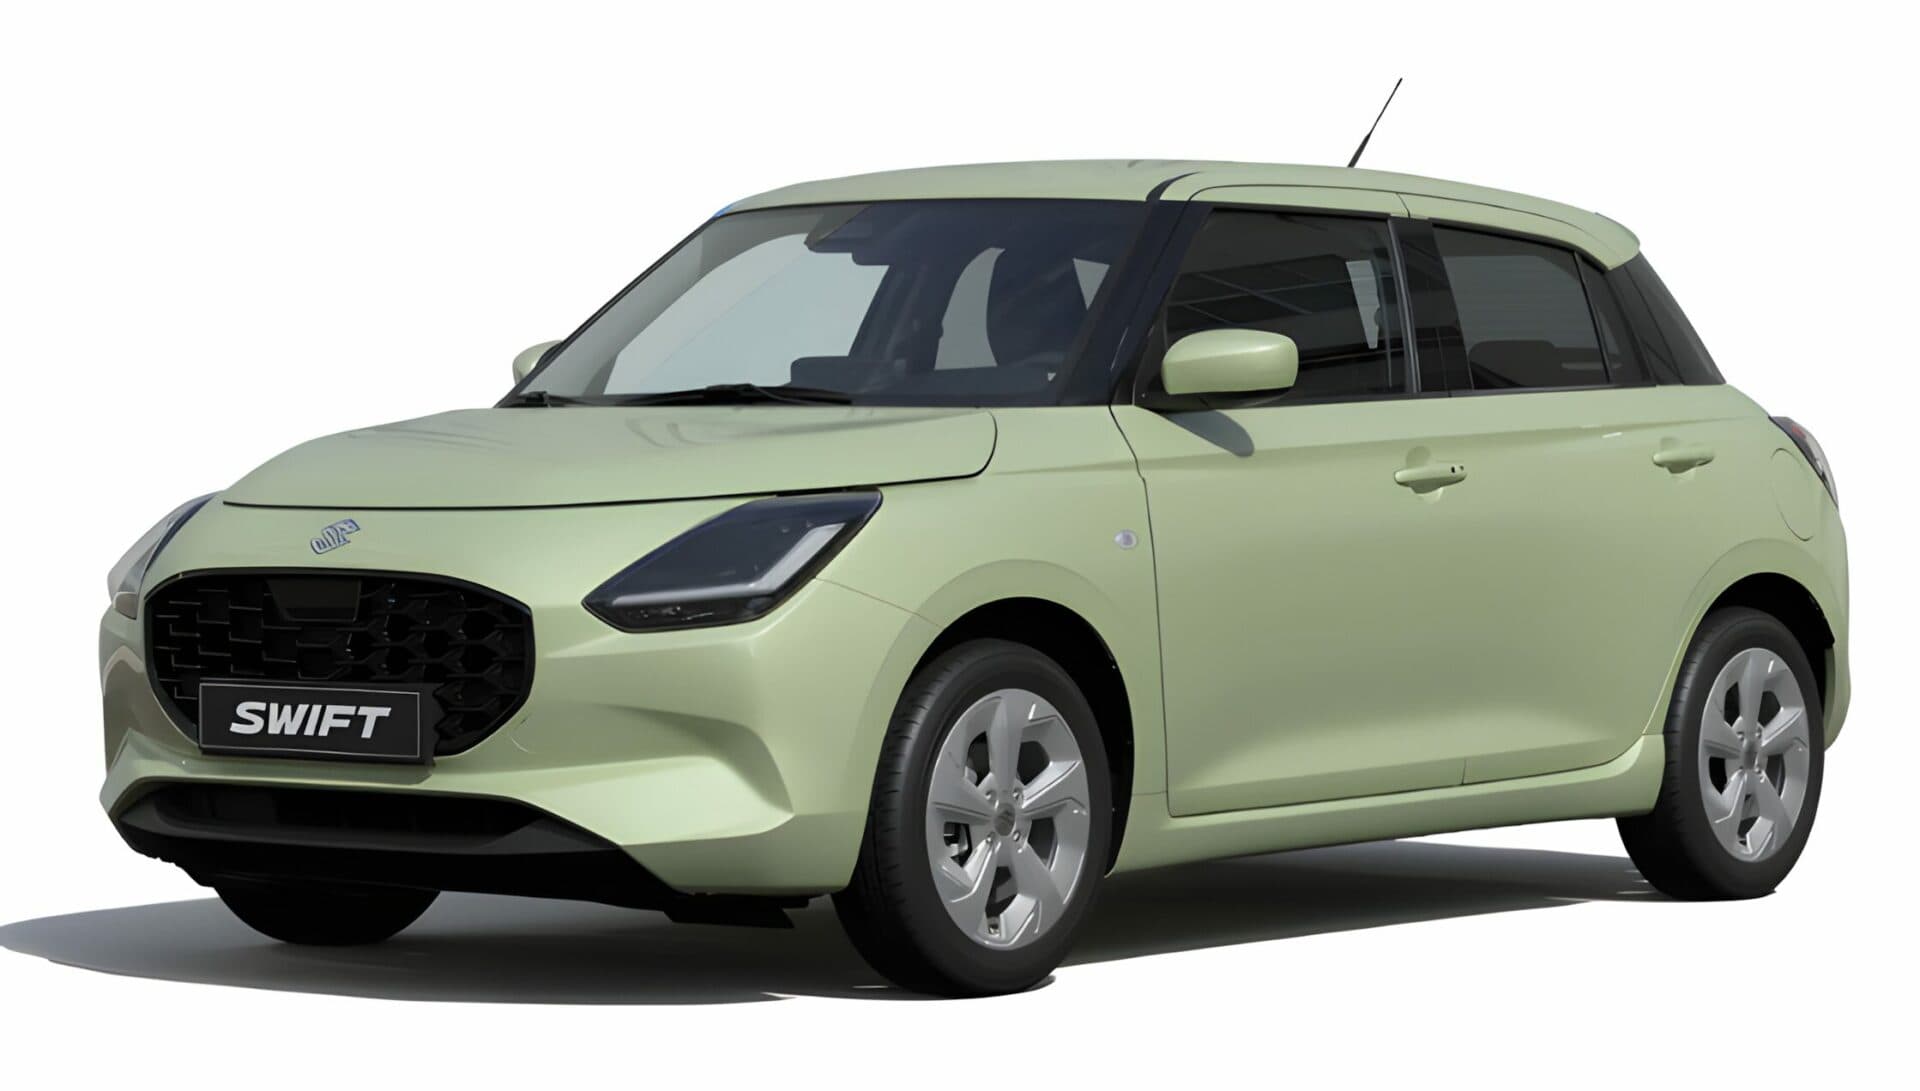
Suzuki Swift w leasingu konsumenckim - dla kogo
Swift to małe auto do miasta dla kogoś, kto chce niskich kosztów jazdy i łatwego parkowania, a z tyłu wozi najwyżej dziecko albo zakupy. Sprawdzi się jako pierwsze nowe auto albo jako drugi samochód w domu.
Co wyróżnia Swifta
Swift jest krótki i lekki. Według danych Suzuki ma 3860 mm długości, a wersja z napędem na przód waży ok. 1,1 tony, czyli wyraźnie mniej niż większość aut segmentu B. Bagażnik mieści 265 litrów, więc to auto dla osób, którym wystarczy miejsce na zakupy i wózek spacerowy.
Pod maską pracuje trzycylindrowy silnik benzynowy 1.2 DualJet o mocy 82 KM z miękką hybrydą. Do wyboru jest manualna skrzynia pięciobiegowa albo automat CVT.
Rzadkością w tej klasie jest napęd na cztery koła: w Polsce Suzuki oferuje Swifta 4WD z manualną skrzynią w wersji Premium Plus. To konkretna przewaga, jeśli mieszkasz na wsi albo w górach i zimą dojeżdżasz do domu nieodśnieżoną drogą.
Suzuki Swift w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| Premium Plus | 82 KM, Benzyna, Automatyczna | 1287 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Suzuki Swift.
Suzuki Swift: utrata wartości, gwarancja i niezawodność
W Mistrzu Wartości 2026 (Auto Świat i INFO-EKSPERT) Swift zajął 4. miejsce w segmencie B z prognozowaną utratą 38,4% po 3 latach i 60 000 km. Na tym samym miejscu był w edycji 2024. W 2026 roku segment wygrała Dacia Sandero z wynikiem 34,9%, a Renault Clio miało 38,9%.
Obecna generacja jest jeszcze za młoda, żeby trafiła do raportów TÜV i ADAC.
Gwarancja producenta (Suzuki): 3 lata lub 100 000 km; perforacja nadwozia 12 lat (wybrane modele). Suzuki GWARANCJA+: ochrona przedłużana do 10 lat lub 160 000 km - każdy przegląd w ASO Suzuki z pakietem Care10 daje kolejne 12 miesięcy lub 15 000 albo 20 000 km, zależnie od modelu.
Źródła: Mistrz Wartości 2026 · Mistrz Wartości 2024 · dane techniczne: suzuki.pl: Swift (wersje i napędy) · Suzuki Niemcy: dane techniczne Swift
Ile kosztuje leasing konsumencki Suzuki Swift? Rata wg okresu i wykupu
Raty brutto dla wersji Premium Plus bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 4028 zł | 2528 zł | 2016 zł |
| 35 miesięcy | 2861 zł | 1870 zł | 1531 zł |
| 47 miesięcy | 2213 zł | 1503 zł | 1261 zł |
| 59 miesięcy | 1829 zł | 1287 zł | 1102 zł |
Przykład: cena auta 88 250 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (39 713 zł brutto). Rata 1287 zł brutto, suma rat i wykupu 115 646 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Suzuki Swift - pytania
Ile kosztuje leasing konsumencki Suzuki Swift?
Rata leasingu konsumenckiego Suzuki Swift zaczyna się od 1287 zł brutto/mc (Premium Plus; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Suzuki Swift?
Leasing konsumencki Suzuki Swift: od 1287 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 1599 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Suzuki Swift po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.