
Leasing konsumencki Suzuki Vitara
1 wersja dostępna dla osób prywatnych - rata od 1615 zł brutto/mc.
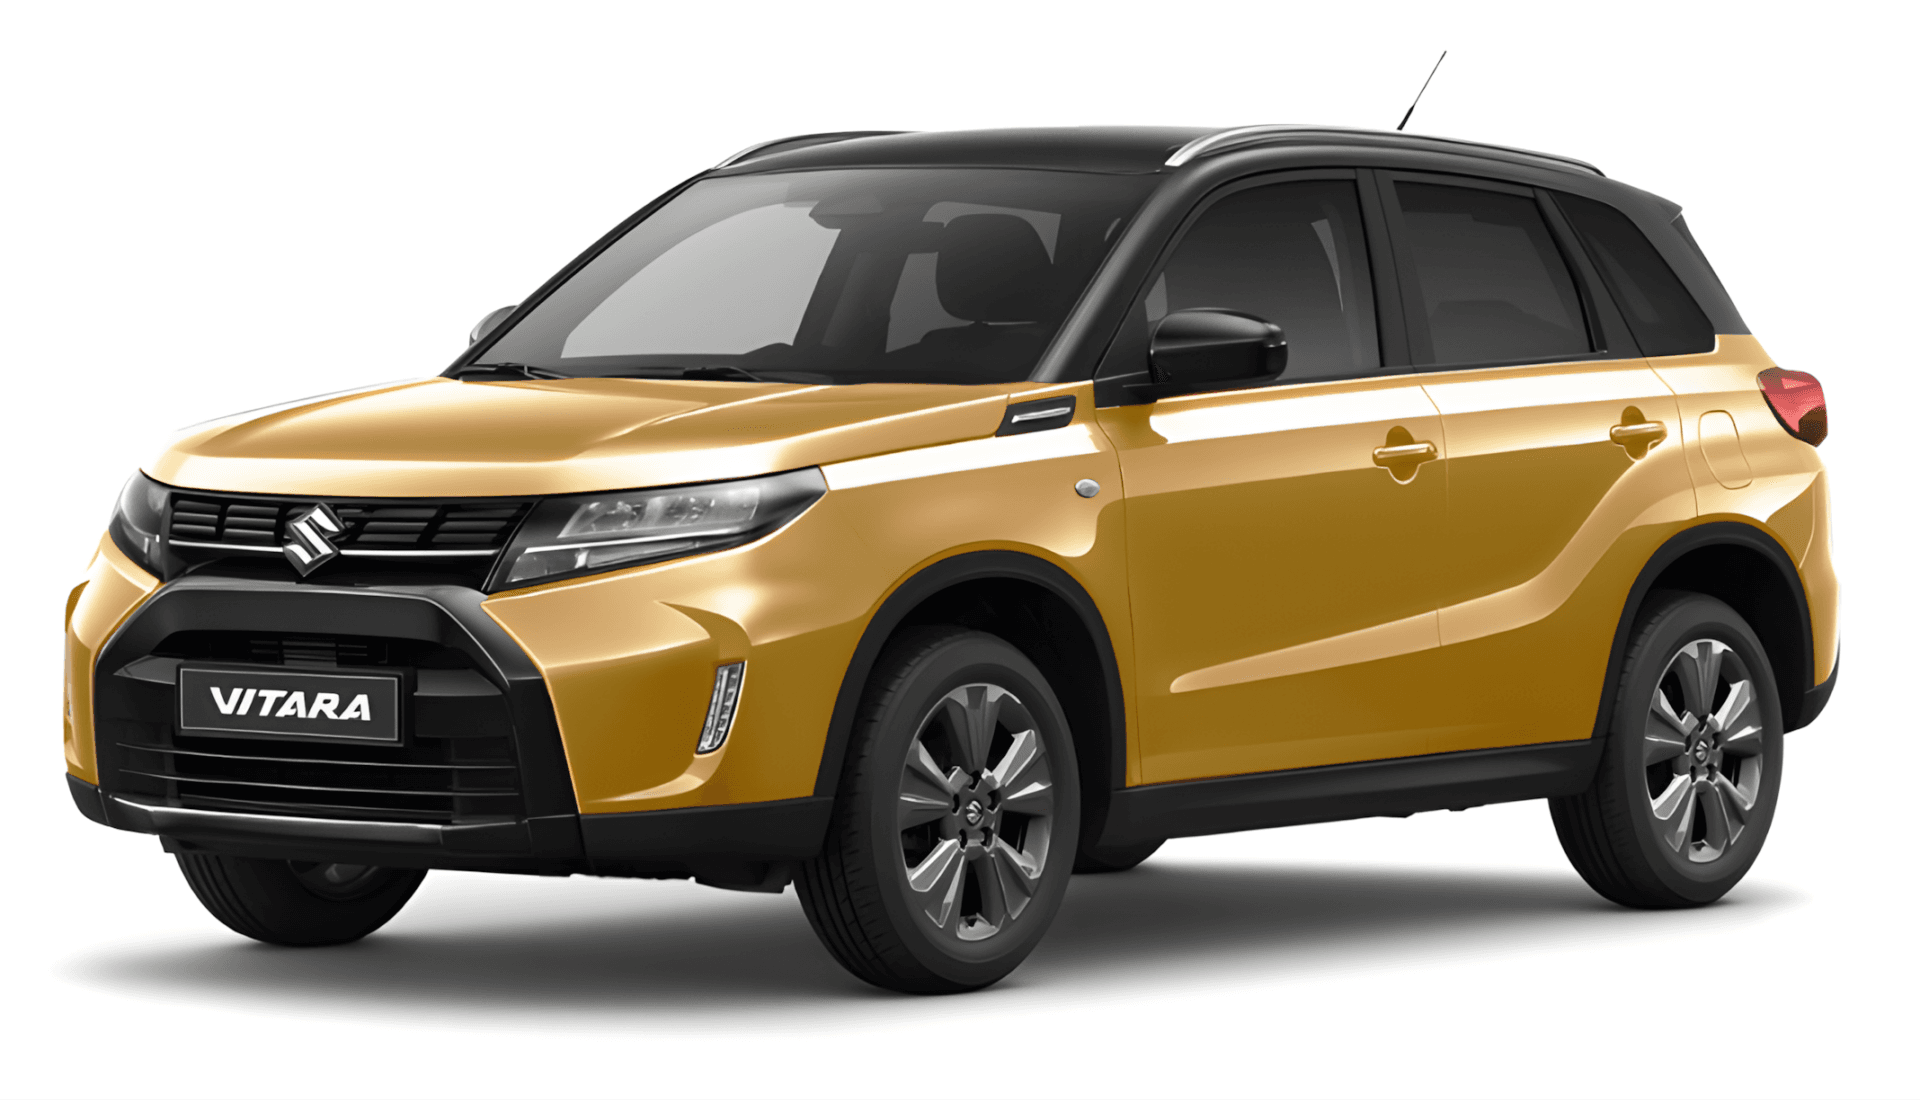
Suzuki Vitara w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| Premium Plus | 110 KM, Hybryda, Automatyczna | 1615 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Suzuki Vitara.
Ile kosztuje leasing konsumencki Suzuki Vitara? Rata wg okresu i wykupu
Raty brutto dla wersji Premium Plus bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 5057 zł | 3173 zł | 2531 zł |
| 35 miesięcy | 3592 zł | 2347 zł | 1922 zł |
| 47 miesięcy | 2777 zł | 1887 zł | 1583 zł |
| 59 miesięcy | 2296 zł | 1615 zł | 1384 zł |
Przykład: cena auta 110 781 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (49 852 zł brutto). Rata 1615 zł brutto, suma rat i wykupu 145 137 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Suzuki Vitara - pytania
Ile kosztuje leasing konsumencki Suzuki Vitara?
Rata leasingu konsumenckiego Suzuki Vitara zaczyna się od 1615 zł brutto/mc (Premium Plus; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Suzuki Vitara?
Leasing konsumencki Suzuki Vitara: od 1615 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 2007 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Suzuki Vitara po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.