
Leasing konsumencki Toyota Aygo X
1 wersja dostępna dla osób prywatnych - rata od 1246 zł brutto/mc.
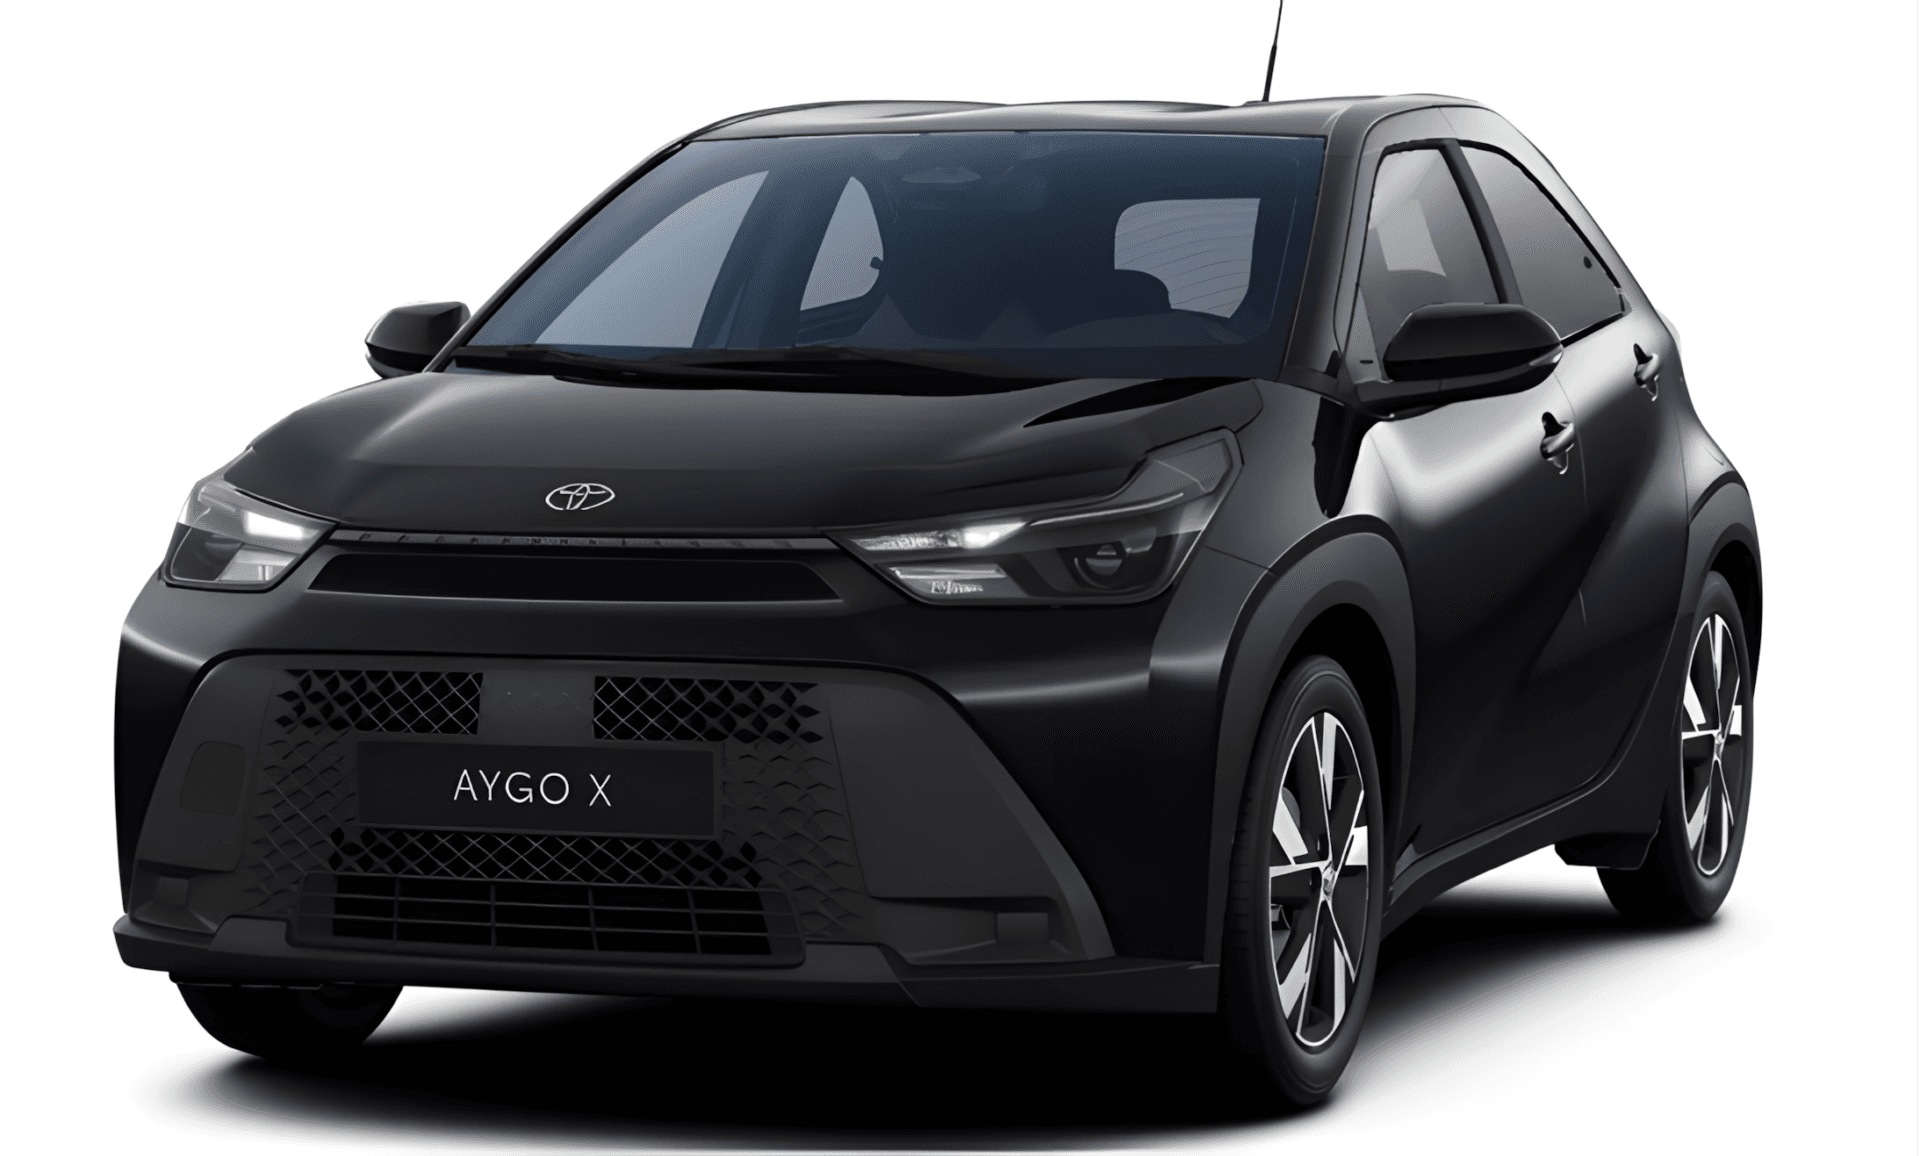
Toyota Aygo X w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| Comfort | 116 KM, Hybryda, Automatyczna | 1246 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Toyota Aygo X.
Ile kosztuje leasing konsumencki Toyota Aygo X? Rata wg okresu i wykupu
Raty brutto dla wersji Comfort bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 3899 zł | 2446 zł | 1952 zł |
| 35 miesięcy | 2769 zł | 1809 zł | 1482 zł |
| 47 miesięcy | 2141 zł | 1455 zł | 1220 zł |
| 59 miesięcy | 1770 zł | 1246 zł | 1066 zł |
Przykład: cena auta 85 410 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (38 435 zł brutto). Rata 1246 zł brutto, suma rat i wykupu 111 949 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Toyota Aygo X - pytania
Ile kosztuje leasing konsumencki Toyota Aygo X?
Rata leasingu konsumenckiego Toyota Aygo X zaczyna się od 1246 zł brutto/mc (Comfort; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Toyota Aygo X?
Leasing konsumencki Toyota Aygo X: od 1246 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 1547 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Toyota Aygo X po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.