
Leasing konsumencki Volkswagen Polo
1 wersja dostępna dla osób prywatnych - rata od 1347 zł brutto/mc.
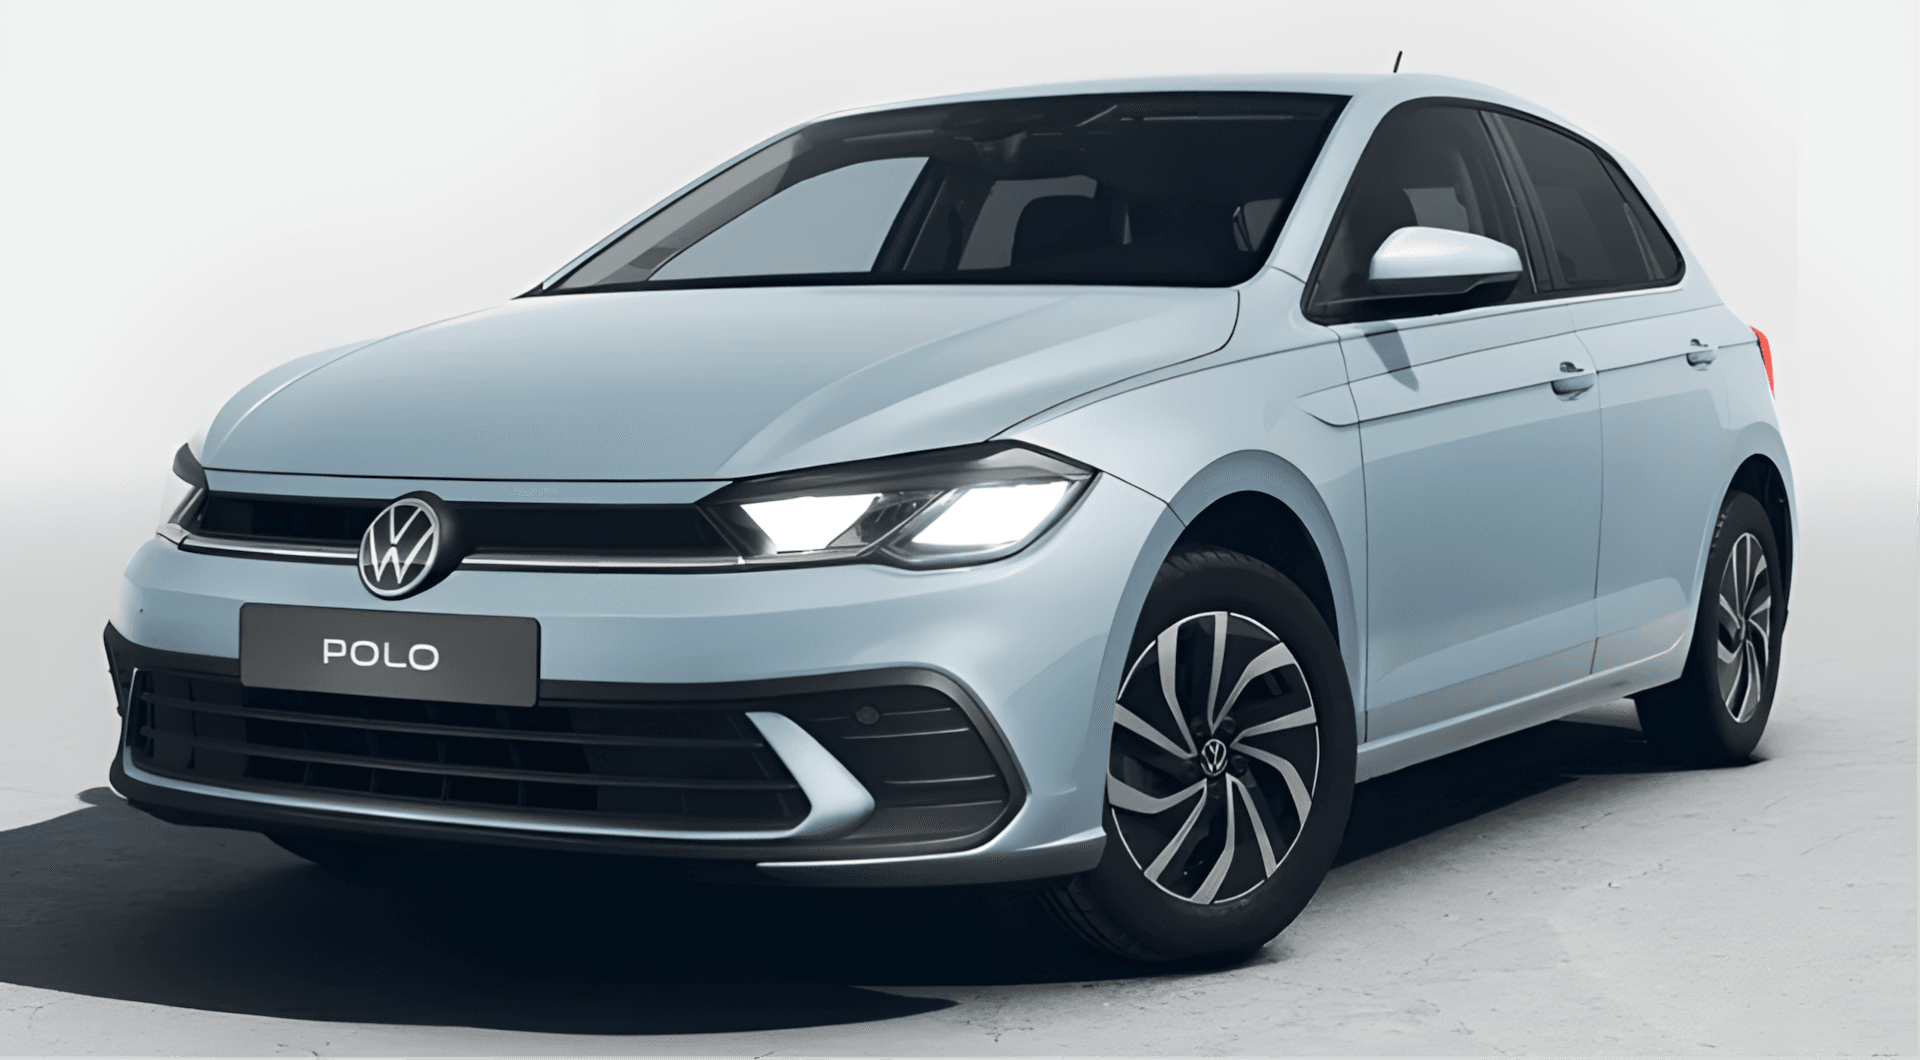
Volkswagen Polo w leasingu konsumenckim - dla kogo
Polo to miejskie auto dla kogoś, kto chce w małym samochodzie jakości wykończenia i spokoju w prowadzeniu, jakich spodziewa się po większym. Sprawdzi się jako pierwsze nowe auto, jako drugi samochód w domu albo jako jedyne auto osoby, która jeździ głównie po mieście.
Co wyróżnia Polo
Polo jest najmniejszym Volkswagenem w ofercie, ale w środku nie sprawia wrażenia auta oszczędnościowego. Cyfrowe zegary, multimedia z Apple CarPlay i Android Auto, reflektory LED i asystent pasa ruchu są według volkswagen.pl w standardzie.
Bagażnik według producenta mieści 351 litrów, a po złożeniu kanapy 1125 litrów. Silniki benzynowe mają moc od 80 do 116 KM, więc w gamie jest zarówno spokojna odmiana do miasta, jak i wersja, która bez wysiłku utrzyma tempo na drodze ekspresowej.
Na 50-lecie modelu gama obejmuje jubileuszową serię Edition 50 z matrycowymi reflektorami IQ.LIGHT w standardzie i opcjonalnym panoramicznym dachem.
Volkswagen Polo w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| Life Plus | 95 KM, Benzyna, Automatyczna | 1347 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Volkswagen Polo.
Volkswagen Polo: utrata wartości, gwarancja i niezawodność
Według rankingu Mistrz Wartości 2026 (Auto Świat i INFO-EKSPERT) prognozowana utrata wartości Polo po 3 latach i 60 000 km wynosi 39,6%. Dało mu to 7. miejsce w segmencie B, rok wcześniej był szósty. W tym samym zestawieniu wynik Dacii Sandero to 34,9%, a Skody Fabii 39,5%.
W TÜV Report 2026 Polo ma 6,9% aut z istotnymi usterkami w grupie 2-3 lat, czyli nieco gorzej od średniej. Starsze egzemplarze wypadają lepiej: w grupie 4-5 lat wynik to także 6,9% i 18. miejsce, wyraźnie lepiej od średniej. ADAC 2026 umieścił Polo na liście najlepszych w klasie małych aut.
Gwarancja producenta (Volkswagen): Gwarancja na samochód 2 lata, lakier 3 lata, perforacja nadwozia 12 lat. Bateria w autach elektrycznych i plug-in: 8 lat lub 160 000 km.
Źródła: Mistrz Wartości 2026 · Mistrz Wartości 2025 · TÜV 2026 Polo (autohled.cz) · ADAC Pannenstatistik 2026 · dane techniczne: volkswagen.pl, Polo
Ile kosztuje leasing konsumencki Volkswagen Polo? Rata wg okresu i wykupu
Raty brutto dla wersji Life Plus bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 4218 zł | 2647 zł | 2111 zł |
| 35 miesięcy | 2995 zł | 1957 zł | 1603 zł |
| 47 miesięcy | 2316 zł | 1573 zł | 1321 zł |
| 59 miesięcy | 1915 zł | 1347 zł | 1154 zł |
Przykład: cena auta 92 394 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (41 578 zł brutto). Rata 1347 zł brutto, suma rat i wykupu 121 051 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Volkswagen Polo - pytania
Ile kosztuje leasing konsumencki Volkswagen Polo?
Rata leasingu konsumenckiego Volkswagen Polo zaczyna się od 1347 zł brutto/mc (Life Plus; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Volkswagen Polo?
Leasing konsumencki Volkswagen Polo: od 1347 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 1674 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Volkswagen Polo po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.