
Leasing konsumencki Volkswagen T-cross
1 wersja dostępna dla osób prywatnych - rata od 1610 zł brutto/mc.
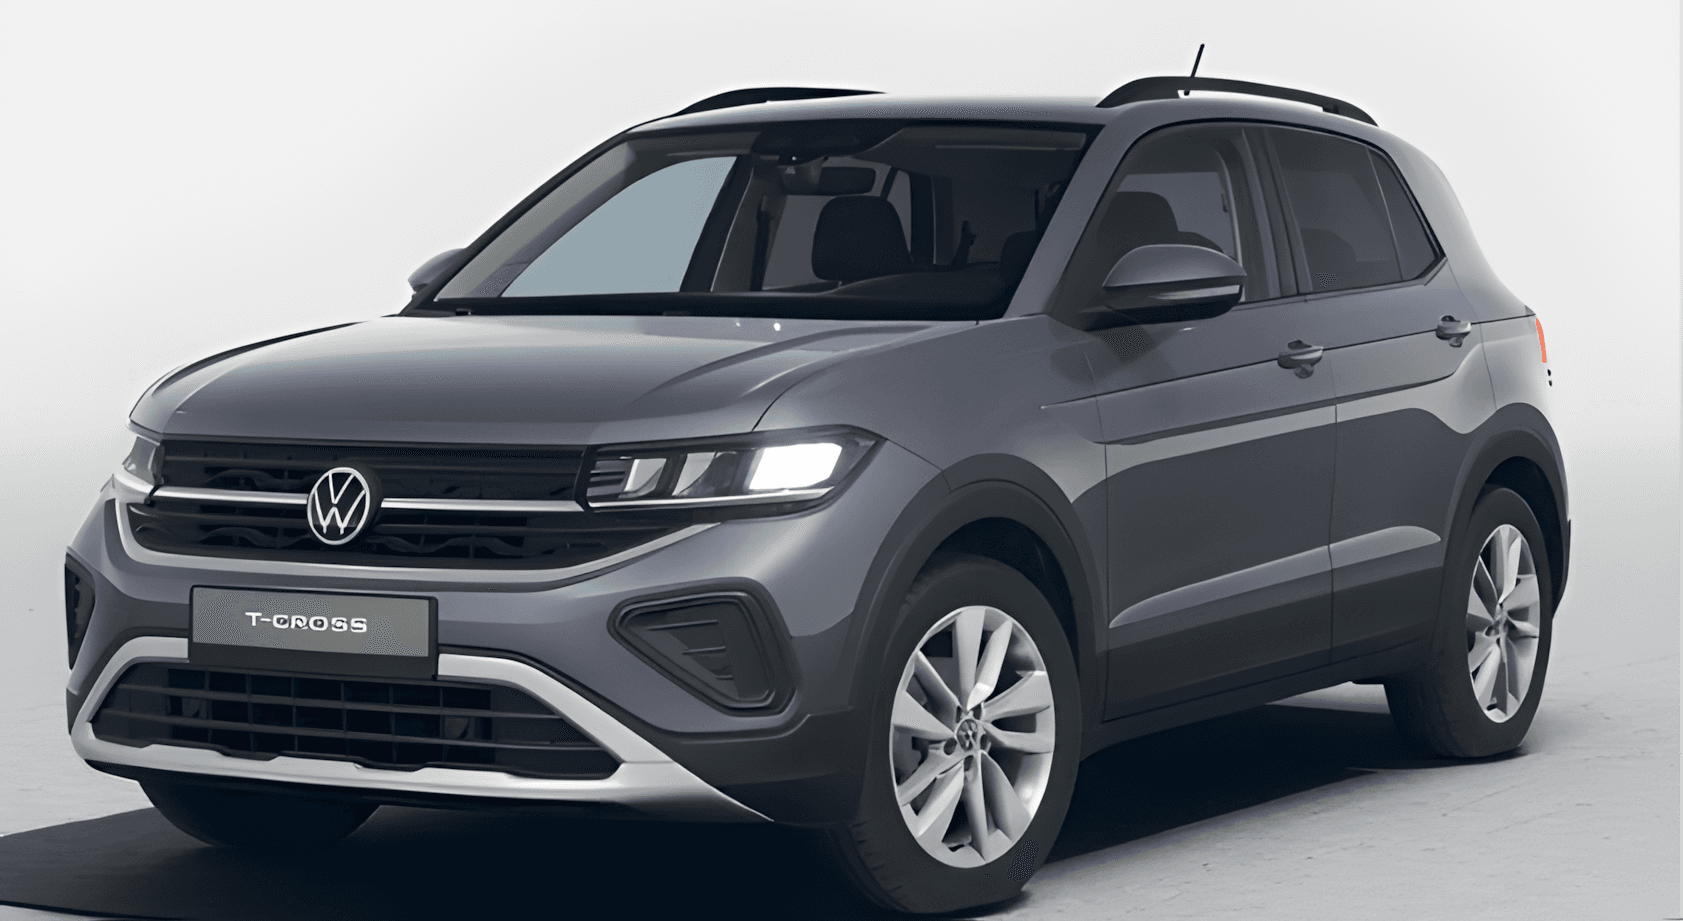
Volkswagen T-cross w leasingu konsumenckim - dla kogo
T-Cross to mały SUV dla kogoś, kto jeździ głównie po mieście, ale czasem potrzebuje zmieścić więcej, niż wejdzie do Polo. Wyższe nadwozie ułatwia wsiadanie i zapinanie dziecka w foteliku, a długość nadal pozwala zaparkować w ciasnej luce.
Co wyróżnia T-Crossa
Najciekawszym rozwiązaniem T-Crossa jest przesuwana tylna kanapa. Według Volkswagena można ją przesunąć o 14 cm, a bagażnik zmienia wtedy pojemność od 385 do 455 litrów. Gdy z tyłu nikt nie siedzi, zyskujesz miejsce na bagaż, a gdy jadą dorośli, oddajesz im przestrzeń na nogi. Po złożeniu oparć pojemność rośnie do 1281 litrów.
Auto ma według producenta około 4,11 m długości, czyli tyle co niejeden miejski hatchback. Od Taigo różni się wyższym, pudełkowym nadwoziem: Taigo ma opadający dach i stały bagażnik, T-Cross stawia na wysokość kabiny i elastyczność.
Silniki benzynowe mają moc od 95 do 150 KM. Opcjonalny Digital Cockpit Pro ma konfigurowalny ekran o przekątnej 10 cali, a na liście opcji jest hak holowniczy.
Volkswagen T-cross w leasingu konsumenckim - wersje i raty
| Wersja | Silnik i skrzynia | Rata od (brutto) |
|---|---|---|
| Life Plus | 116 KM, Benzyna, Automatyczna | 1610 zł/mc |
Leasing konsumencki jest odrębnym produktem przeznaczonym dla osób prywatnych. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty. Wolisz od początku być właścicielem auta? Sprawdź kredyt na Volkswagen T-cross.
Volkswagen T-cross: utrata wartości, gwarancja i niezawodność
W zestawieniu Auto Świata i INFO-EKSPERT 10 najpopularniejszych aut do 100 tys. zł T-Cross 1.0 TSI zajął 9. miejsce z prognozowaną utratą 38,2% po 3 latach i 45 000 km. W tym samym zestawieniu wynik Skody Kamiq to 31,8%.
W TÜV Report 2026 T-Cross ma 5,7% aut z istotnymi usterkami w grupie 2-3 lat, czyli lepiej od średniej. Słabszym punktem są tarcze hamulcowe, zgłaszane dwa razy częściej niż średnio. ADAC 2026 umieścił go na liście najlepszych w klasie.
Gwarancja producenta (Volkswagen): Gwarancja na samochód 2 lata, lakier 3 lata, perforacja nadwozia 12 lat. Bateria w autach elektrycznych i plug-in: 8 lat lub 160 000 km.
Źródła: Auto Świat: 10 najpopularniejszych aut do 100 tys. zł · TÜV 2026 T-Cross (autohled.cz) · ADAC Pannenstatistik 2026 · Volkswagen Newsroom: T-Cross · dane techniczne: volkswagen.pl, T-Cross
Ile kosztuje leasing konsumencki Volkswagen T-cross? Rata wg okresu i wykupu
Raty brutto dla wersji Life Plus bez wpłaty własnej. Wyższy wykup na koniec umowy obniża ratę, a dłuższy okres rozkłada spłatę na więcej rat.
| Okres | Wykup 1% | Wykup 45% | Wykup 60% |
|---|---|---|---|
| 24 miesiące | 5039 zł | 3162 zł | 2523 zł |
| 35 miesięcy | 3579 zł | 2338 zł | 1915 zł |
| 47 miesięcy | 2768 zł | 1881 zł | 1578 zł |
| 59 miesięcy | 2288 zł | 1610 zł | 1379 zł |
Przykład: cena auta 110 405 zł brutto, 59 miesięcy, bez wpłaty, wykup 45% (49 682 zł brutto). Rata 1610 zł brutto, suma rat i wykupu 144 672 zł brutto. Wykup nie jest obowiązkowy - bez niego płacisz tylko raty i oddajesz auto. Rata jest oparta na zmiennej stopie procentowej.
Leasing konsumencki Volkswagen T-cross - pytania
Ile kosztuje leasing konsumencki Volkswagen T-cross?
Rata leasingu konsumenckiego Volkswagen T-cross zaczyna się od 1610 zł brutto/mc (Life Plus; 59 miesięcy, 0% wpłaty, 45% wykupu). Rata jest oparta na zmiennej stopie procentowej, a ostateczne warunki określa firma leasingowa po ocenie zdolności.
Leasing konsumencki czy kredyt na Volkswagen T-cross?
Leasing konsumencki Volkswagen T-cross: od 1610 zł brutto/mc przy 45% wykupu na koniec umowy. Kredyt: od 2000 zł brutto/mc, auto od początku jest Twoje. W trakcie umowy właścicielem auta jest firma leasingowa, a Ty z niego korzystasz i płacisz raty.
Czy mogę wykupić Volkswagen T-cross po umowie leasingu konsumenckiego?
Po zakończeniu spłaty leasingu konsumenckiego możesz auto wykupić za ustaloną z góry kwotę albo je oddać - wykup nie jest obowiązkowy.
Jakie dokumenty są potrzebne?
Listę dokumentów przesyła doradca - zwykle to wniosek i potwierdzenie dochodu (wyciągi z konta z 3 ostatnich miesięcy albo zaświadczenie). Przy niższej wartości auta czasem wystarczy oświadczenie. Zdolność jest oceniana jak przy kredycie - każda firma leasingowa ocenia ją indywidualnie na podstawie dokumentów.